前回は、流通を変えたら同じ商品の取り分が200円から450円になった、という話を書きました。商売として成り立つ形は、ようやく見えたのです。
それでも、会社は危なかった。むしろ、売れ始めてからのほうが危なかった。
委託は、現金がいちばん遅い取引
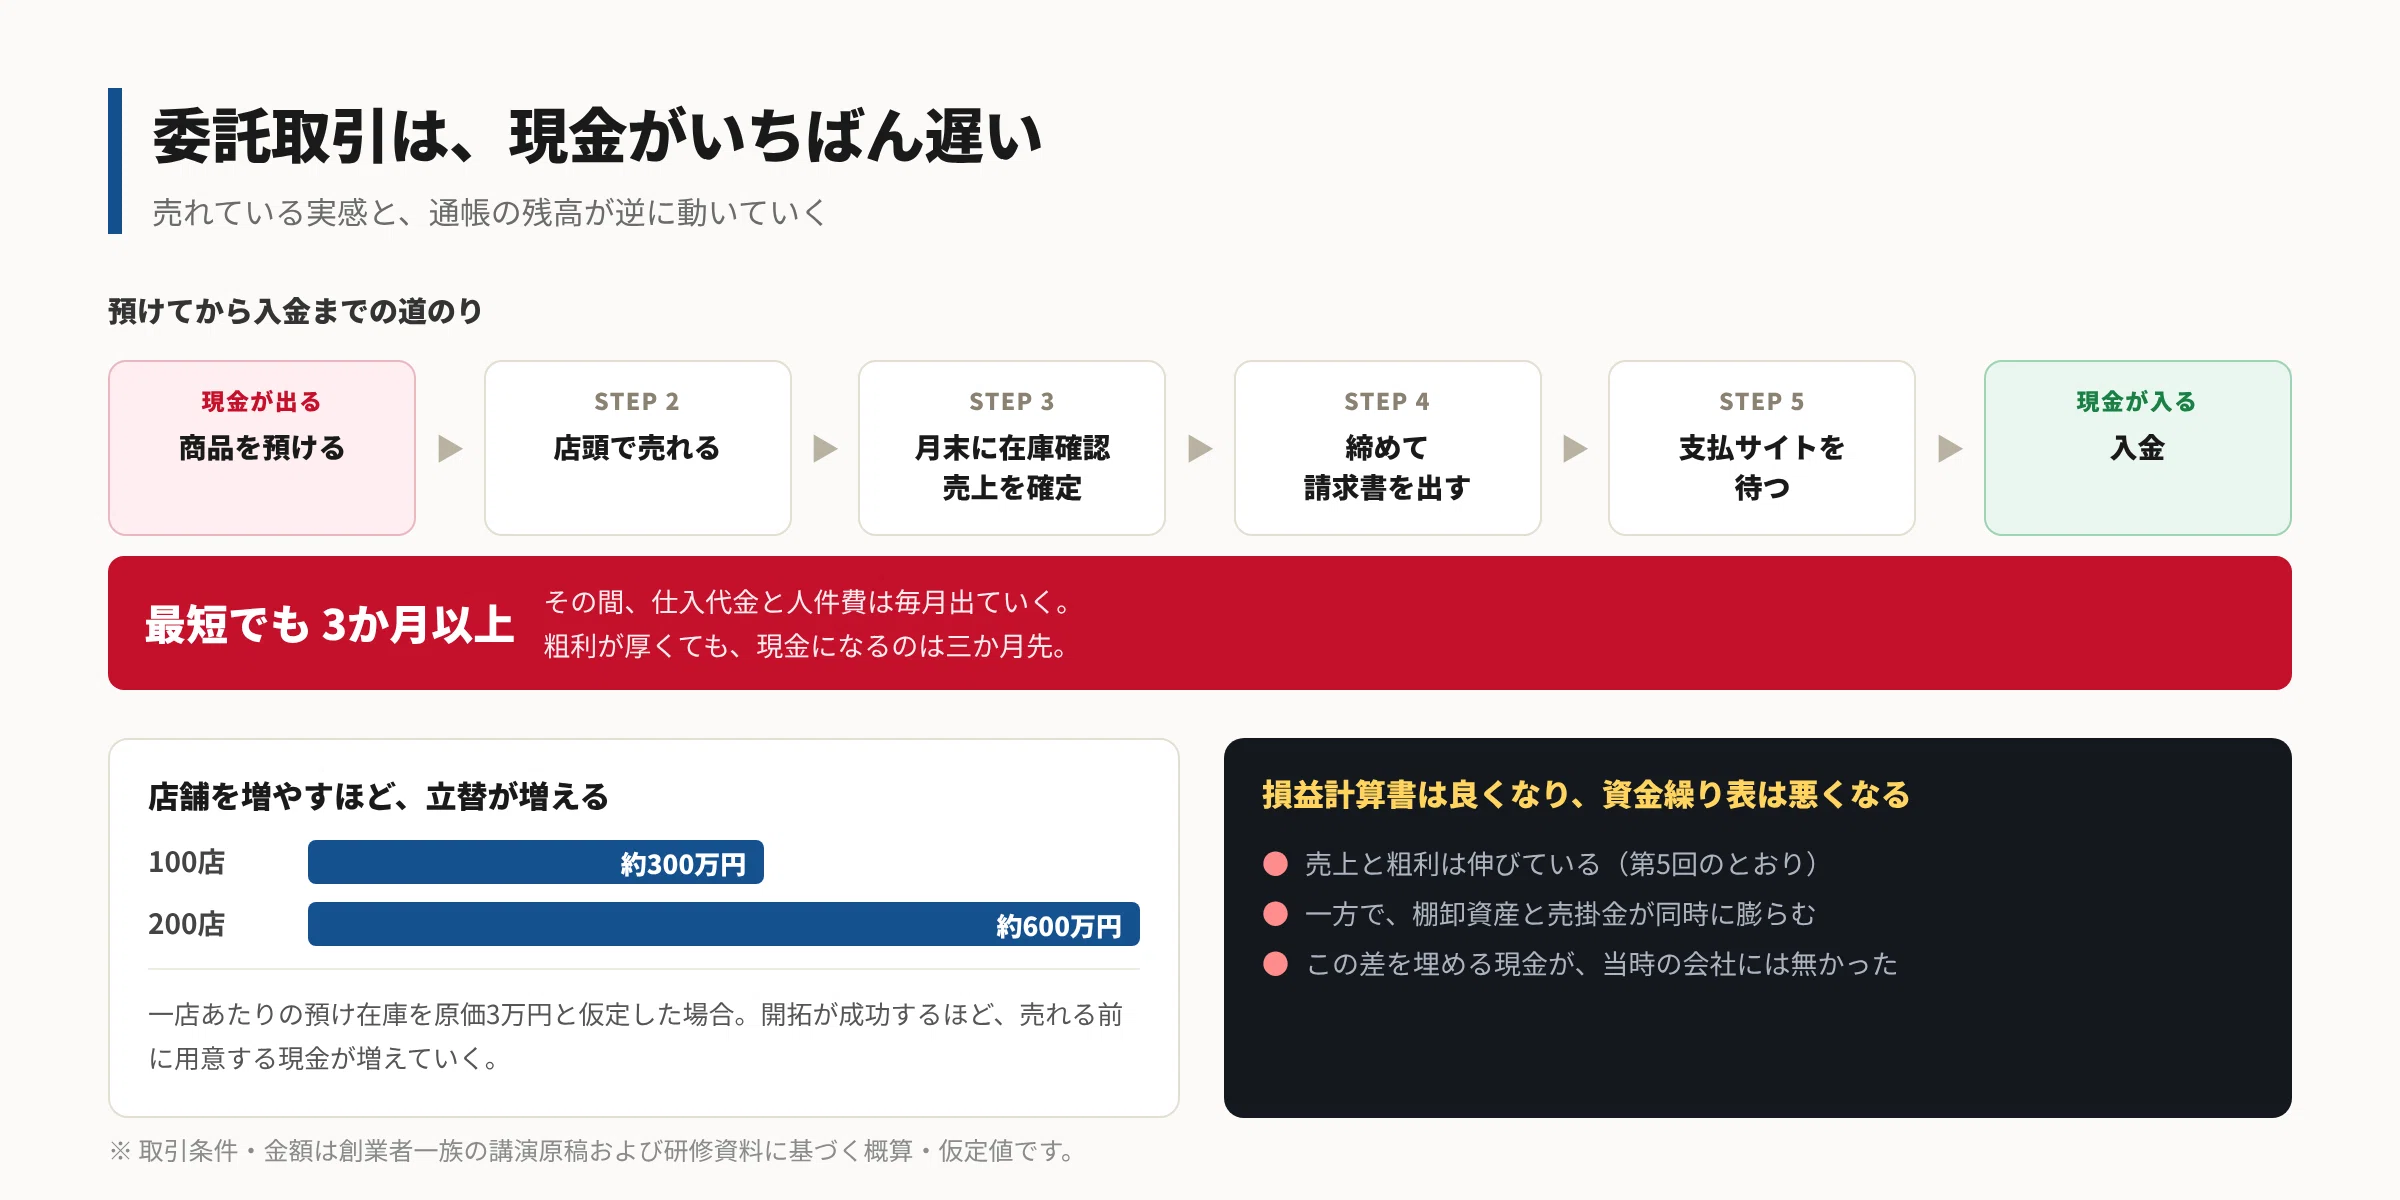
書店との取引は完全委託です。入金までの道のりを並べると、こうなります。
商品を預ける。店頭で売れる。月末に在庫を確認して売れた数を確定する。締めて請求書を出す。そこから支払いサイトを待って、入金。どれだけ順調でも、預けてから現金になるまで三か月以上かかりました。
そして、店舗を増やすほど苦しくなります。新しい書店に置かせていただくたび、その店の棚に並ぶ在庫はこちらの持ち出しです。百店が二百店になれば、預けてある在庫も倍になる。売れている実感と、通帳の残高が、まったく逆の方向に動いていきました。
会計の言葉でいえば、損益計算書は良くなっているのに、資金繰り表は悪くなっている状態です。粗利が厚くなっても、その粗利が現金になるのは三か月先で、仕入と人件費は今月出ていく。利益と現金は別物だと教科書には書いてありますが、自分の会社で経験すると、まったく違う重さがあります。
数字にすると、こうなります。一店あたりの預け在庫を仮に原価で三万円とすれば、百店で三百万円。これを二百店に増やした瞬間、増えた百店ぶんの三百万円を、売れる前に現金で用意しなければなりません。開拓が成功するほど、立て替える額が増えていく構造です。しかも当時の会社には、その三百万円の余裕がありませんでした。
正直に書くと、私は就職活動をしていました
この時期、私は営業で走り回りながら、別に転職活動をしていました。名古屋にある監査法人系のコンサルティング会社に応募し、内定もいただいていました。
公認会計士の資格はあります。逃げ道は作れる立場でした。方向は見えたのに資金が続かない、という状況は、思っているより人の気持ちを削ります。あと何か月かで決着がつくなら、その先の家族の生活も考えておかなければならない。そう考えていました。
一通のファックス
そんなときに、会社に一通のファックスが届きました。
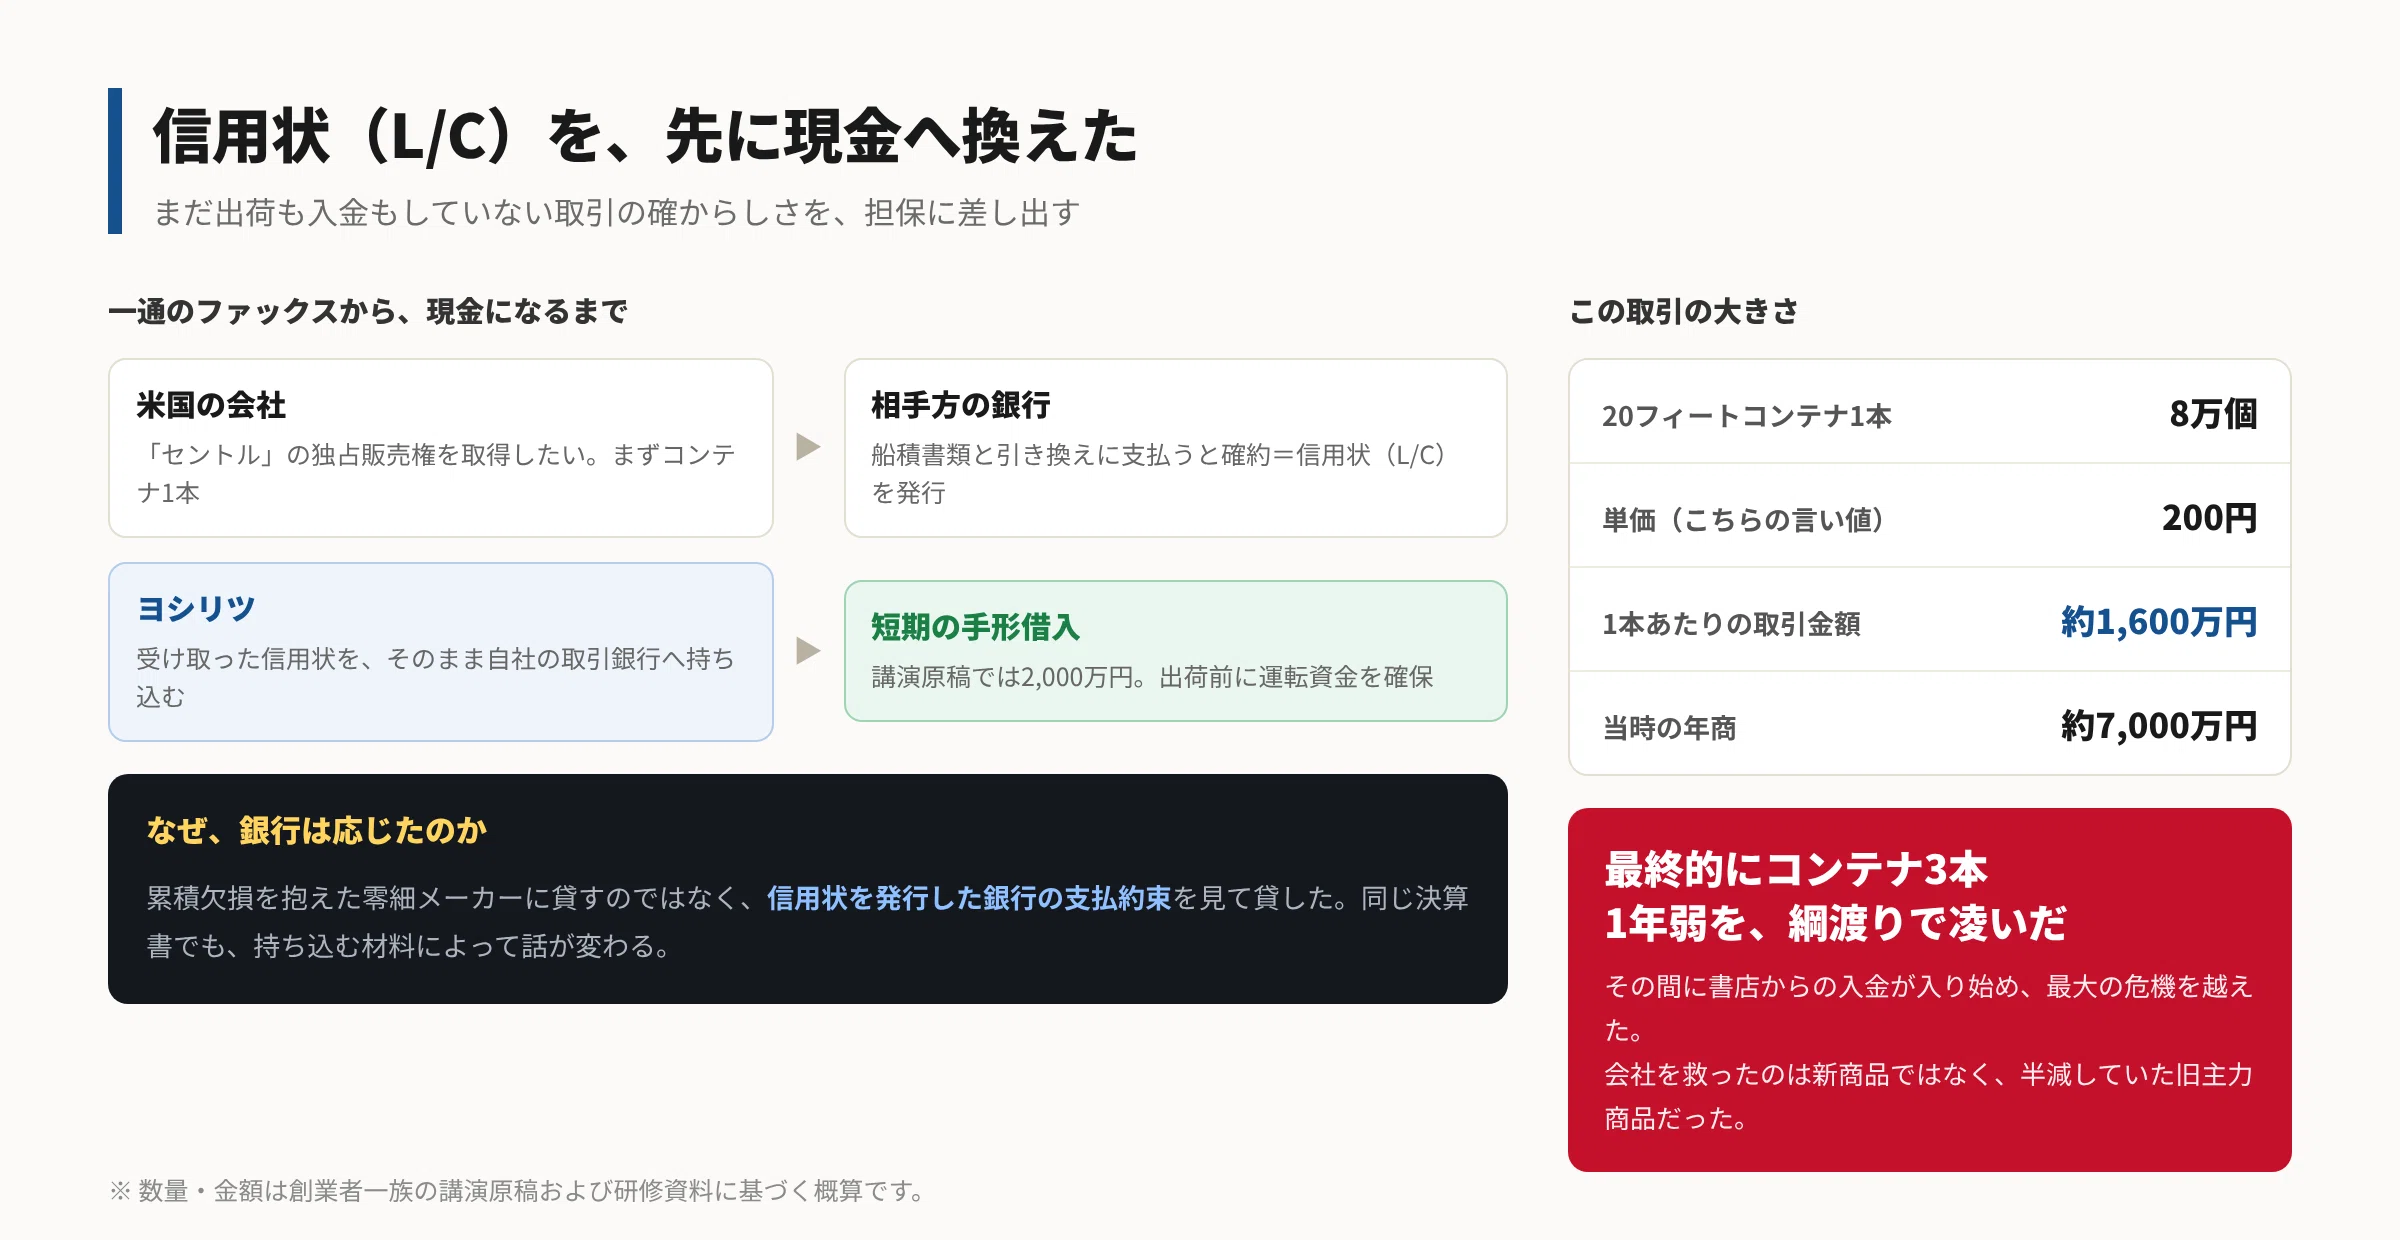
アメリカの会社からで、旧主力商品である栓抜き「セントル」のアメリカでの独占販売権を取得したい、ついてはすぐにコンテナ一本分を輸出してほしい、という内容でした。「セントル」の特許はあと1年残っていました。
二十フィートのコンテナにセントルを最大限積み込むと、八万個入ります。見積もりはこちらの言い値で、一個200円の円建て。一回の取引金額は、約1千6百万円でした。
当時の年商が約7000万円の会社です。一本で年商の二割を超えます。海外からの問い合わせはそれまでにもありましたが、こちらの言い値でコンテナ単位という話は、後にも先にもこのときだけでした。
信用状を、そのまま銀行へ持ち込んだ
輸出代金の決済には、信用状(L/C)が使われました。輸入者の取引銀行が、条件どおりの船積書類と引き換えに支払いを確約する書面です。
これを即座に銀行へ持ち込み、短期の手形借入を起こしました。2000万円の調達。やったことを一言でいえば、まだ出荷も入金もしていない取引の確からしさを、先に現金へ換えたということです。
銀行が応じてくれたのは、見ている相手が変わったからだと思います。累積欠損を抱えた奈良の零細メーカーに貸すのではなく、信用状を発行した銀行の支払約束を見て貸す。同じ会社の同じ決算書でも、持ち込む材料によって話が変わることがある。あとから考えると、これは資金調達の実務そのものでした。
そして、コンサルティング会社の内定はお断りしました。
最終的にコンテナは三本出荷しました。この資金で一年弱を綱渡りで凌いでいる間に、書店からの入金が少しずつ入り始め、最大の危機を越えることができました。
会社を救ったのは、新商品ではありませんでした。売上が半分以下に落ちて、お荷物のようになっていた旧主力商品のほうです。運命の不思議を感じずにはいられません。
理論で言うと
二つ、申し上げたいことがあります。
一つめは、成長は資金を食う、ということです。売れ始めた会社がいちばん危ないのは、売上に比例して売掛金と在庫が増え、その分の現金を先に立て替えなければならないからです。顧問先が「おかげさまで忙しくて」とおっしゃるときほど、私は資金繰り表のほうを見ます。黒字倒産という言葉は、こういう場面のためにあります。
二つめは、資金の調達先は、損益計算書の外にもある、ということです。あのとき私たちが現金に換えたのは、利益でも担保不動産でもなく、一通の信用状でした。半減して棚の隅に置かれていた旧商品、取っていた特許、たまに来る海外からの引き合い。会社の中には、帳簿に現れないまま眠っている現金化の材料があります。危機のときに生き残る会社は、それを思い出せる会社だと思っています。
もちろん、あのファックスは運でした。ただ、第3回で書いたとおり、試している数が多いほど偶然の入ってくる面積は広がります。海外から問い合わせが来ていたのも、父が特許を取り、展示会に出し、英語の資料を作っていたからでした。
次回予告
第7回は、資金の峠を越えたあとの話です。書店での販売が軌道に乗り、売上が年率20%で伸び始めます。この販路拡大と並行して取り組んだのは、広告ではなく、ロゴとパッケージと売り場でした。ブランドは、宣伝ではなく体験から立ち上がります。
(次回に続く)
――――――――――
#LaQ #ラキュー #マーケティング #ブランディング #中小企業 #経営 #チャネル戦略 #STP #ブルーオーシャン戦略 #テストマーケティング #資金繰り #知育玩具 #ヨシリツ #学研ニューブロック #Yondemy #事業再生 #販路開拓 #盛和塾 #フィロソフィ経営 #稲盛和夫
――――――――――
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社 https://kakitsu.co.jp/