前回は、書店という売り場を見つけた話を書きました。ただ、あの発見で本当に効いたのは、売れたことだけではありません。取引の条件そのものが変わったことでした。
同じ商品です。同じ定価です。違うのは、どの流通を通って店頭に並ぶかだけ。それだけで、会社に残る金額が倍以上になりました。
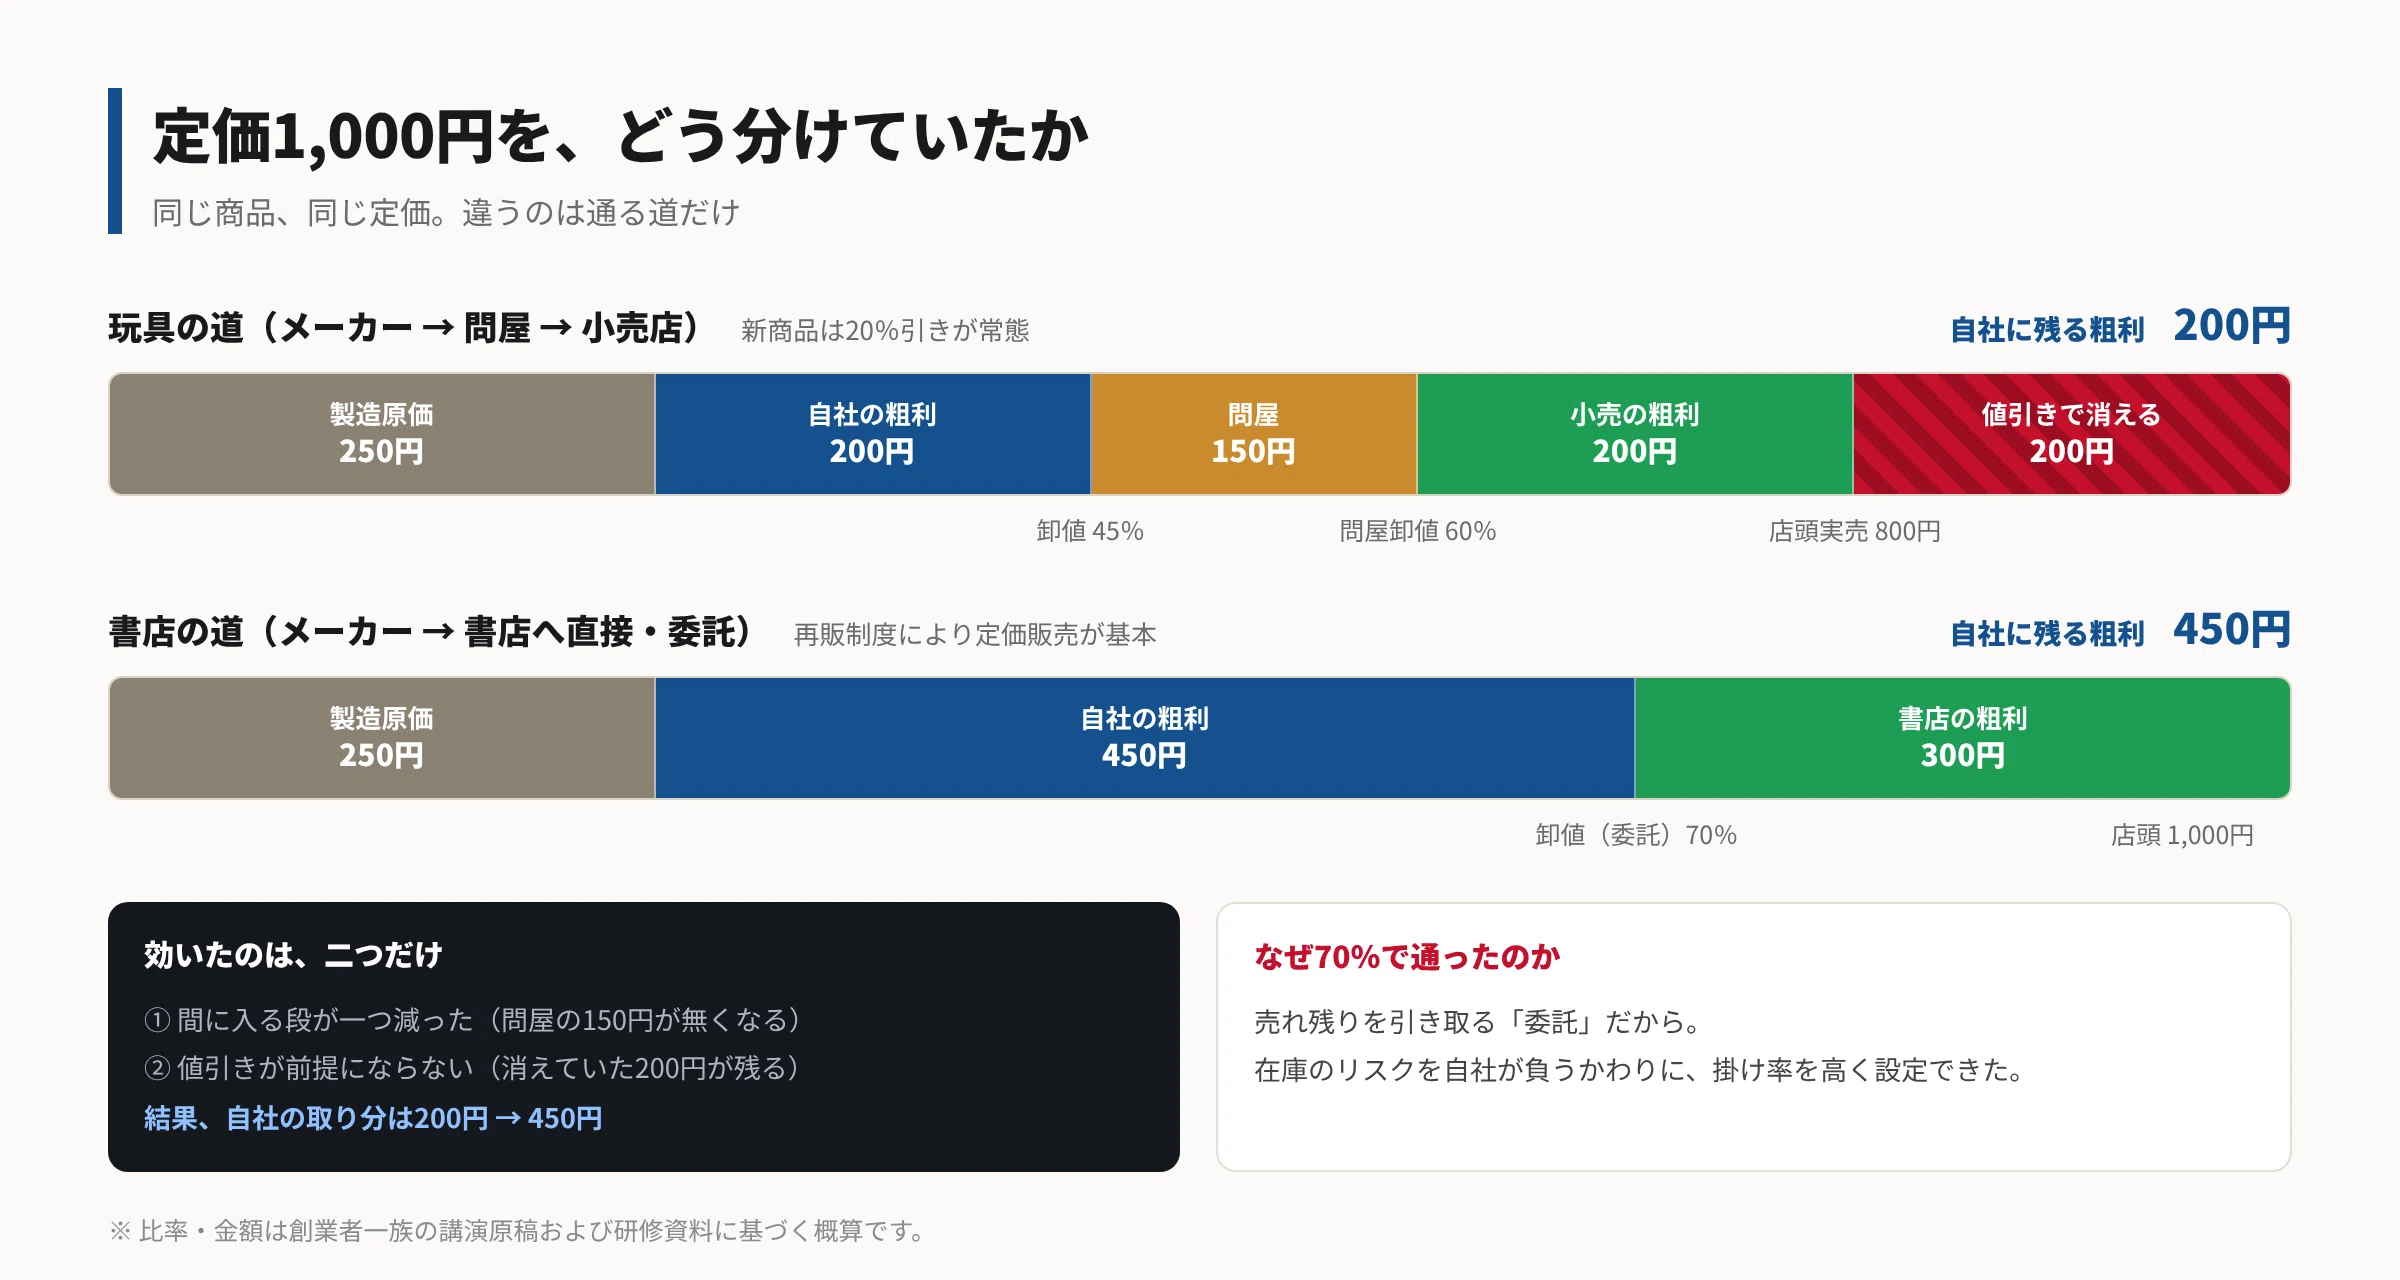
玩具流通では、定価1,000円のうちメーカーに残るのは200円
当時の玩具流通は、商品は何段かの流通を経由して店頭に並びます。概算で書くと、こうでした。
商品の製造原価が、定価の25%。これを問屋さんに45%で卸します。問屋さんはそこに15%ほど乗せて、60%で小売店に渡す。小売店の建前の粗利は40%です。
ところが、当時の玩具業界ではトイザらスや家電量販店が値引き販売を常態化させていて新商品でも玩具は20%引きからの販売が当たり前の世界でした。定価1,000円の商品が800円で売られる。すると小売店の実質的な粗利は20%まで落ちます。
そして玩具メーカー、つまり私たちの取り分は、45%で卸して大体メーカーの標準ターゲットの原価が25%ですから、定価のうち20%分です。定価1,000円の商品を一つ売っても、うちに残る粗利は200円でした。
第2回で、小売店が見ているのは棚一本あたりの粗利額だと書きました。この構造では、小売店も薄い。みんなが薄いまま、値引き分だけが消えていきます。
書店の新流通では、メーカー粗利が倍増する
書店ルートは、まったく違う形でした。
問屋を通さず、小売店である書店さんへ直接。しかも委託です。掛け率は、小売価格の70%でした。製造原価は同じ25%ですから、うちの取り分は定価の45%ぶん。20%が45%になりました。
書店さんの側も悪くありません。書籍には再販売価格維持制度があり、定価で売るのが基本です。さらに業界的には書籍の書店への卸価格は80%です。我々の提示した70%という掛け率は、書籍よりも10ポイントも利益が取れる商品です。再販制度で値引きの前提がないので、仕入原価70%との差額30%がそのまま残ります。玩具売り場の実質20%より、10ポイント厚い。
同じ商品を、同じ値段で売っているのに、売る側も作る側も取り分が増える。間に入る中間マージンが減ったことと、値引きがないことの、二つが効いています。
数字にすると、分かりやすいと思います。定価1000円の商品を100個売ったとき、玩具流通では会社に2万円しか残りません。書店流通では45千円です。売った数は同じ100個で、お客様が払った金額もほとんど変わらないのに、残る額が倍以上違う。経営をしている側からすると、商品を作り直すより先に、これを疑うべきでした。
なぜ卸値70%が通ったのか
ここが肝心なところで、70%という条件は、こちらが強かったから取れたのではありません。返品のリスクを、こちらが引き受けたからです。
委託取引ですから、売れ残りは引き取ります。書店さんは、売れた分だけ支払えばいい。在庫のリスクを負わないかわりに、仕入原価は高くてもよい、という取引です。さらに書籍流通がそもそも書店への入り掛け率が80%と高かったことも大きな要因でした。
この形を、私たちは第3回の散髪屋とガソリンスタンドで覚えていました。あのときは「置いてもらうための口実」でしかなかったものが、ここで条件の根拠になりました。でも実は、消化販売については、富山の置き薬の業者さんに取引条件や巡回頻度、入金の方式などインタビューしたりして、店舗開拓に並行して調査していました。外した実験が、形だけ残っていたわけです。
会計で見ると、何が起きたか
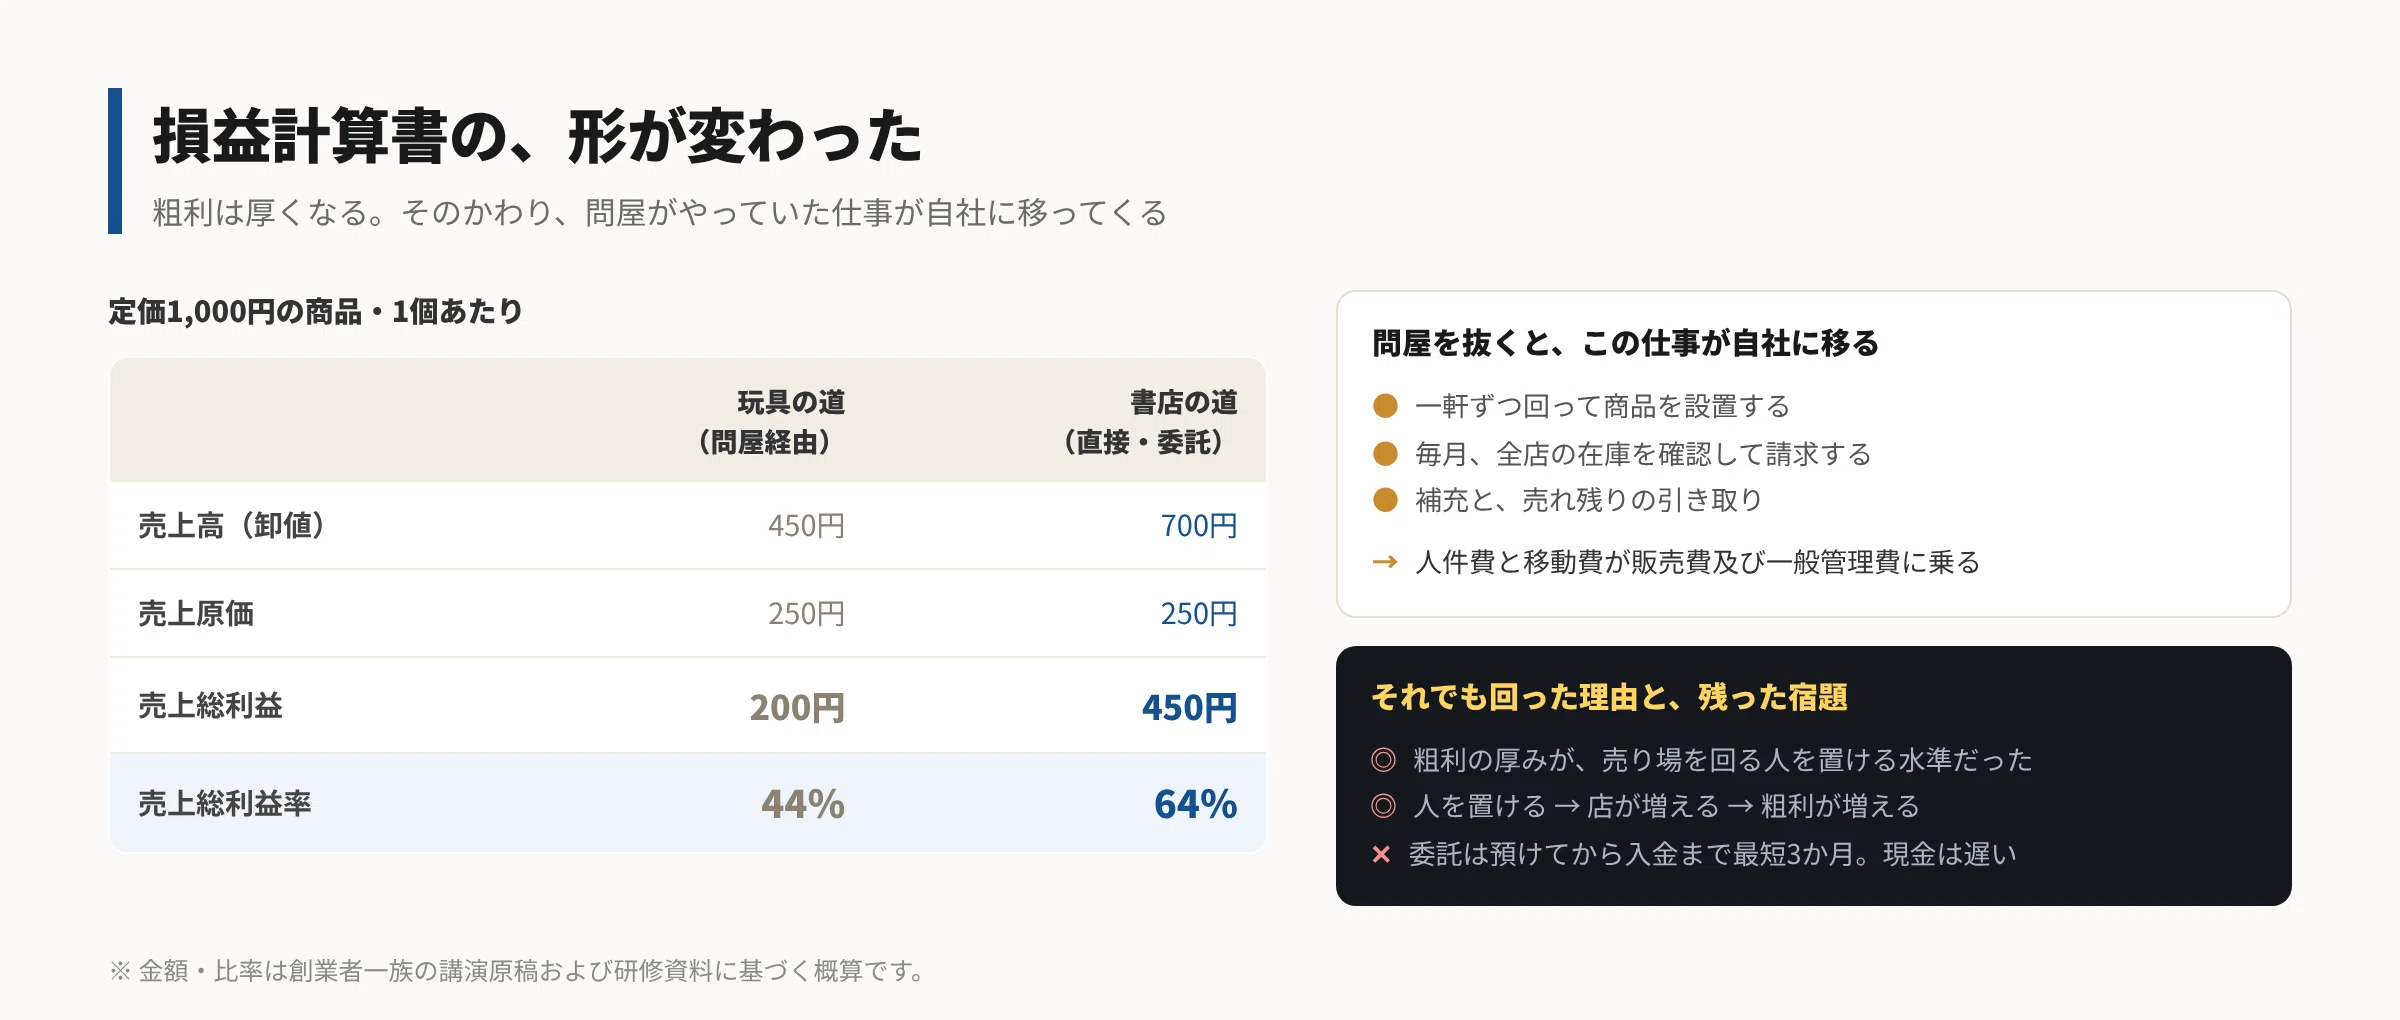
売上総利益率が跳ね上がりました。損益計算書の上のほうの形が、まるごと変わったということです。
その前に、委託取引の数え方を一つ。商品を預けた時点では、売上にはなりません。書店さんの店頭でお客様が買ってくださった時点が、売上を計上するタイミングです。預けてある分は、相手の店にあっても、こちらの棚卸資産のまま。だから月末に全店の残数を確認する作業が要るわけで、第3回で書いた「月末の電話」は、売り方の都合であると同時に、決算の都合でもありました。
ただ、良いことばかりではありません。問屋を通さないということは、問屋さんがやっていた仕事を自社で引き受けるということです。一軒ずつ回って商品を設置し、毎月在庫を確認し、補充し、返品を受ける。その人件費と移動費が、販売費及び一般管理費に乗ってきます。さらに委託在庫の数も管理しておかないと返品リスクを評価することができません。
それでも成り立ったのは、粗利の厚みが人を雇用できる水準だったこと、さらにウィンドウズ95の登場で、事務管理が大きなコンピュータを使わなくても、パソコンでできるようなったことも大きな要因でした。委託在庫の管理・請求書の発行が、手元のパソコンで管理できるというのは、それまで問屋さんが担ってきた多店舗への送品と債権管理が、小さなメーカーでも宅急便とパソコンがあればできるようになりました。当時出始めたFilemaker Pro という個人向けデータベースソフトで、書店の委託在庫の管理システムと請求書発行の仕組みを作り始めたのもこのころからで、ちょうど今回の記事を書く前にBLoQ管理会計システムの構築日誌を書いていましたが、このようなシステムやデータベースの基礎もこの時に身に着けることができたように思います(^ ^)
営業的には150店舗開拓したら1人営業マンを雇い、さらに150店舗増えたら1人雇うという感じで売り場を巡回する人を置けるようになると、置ける店が増える。店が増えると売上と粗利の総額が増えて、また人を置ける。
さらに店頭の在庫状況や売り場の展開状況がリアルに見えてくるとマーケティングや製品の生産管理も精緻になり、どんどん前に進む循環ができました。取引先(売上高)の拡大と利益率の改善が同時に進み、大赤字であった財務状況が2001年3月期には経常利益率が18%まで上がっています。
理論で言うと
チャネル戦略というと「どこで売るか」の話に聞こえますが、実際には「どういう条件で売るか」を決める話です。
マーケティングの4Pでいえば、Place(流通)を選んだ時点で、Price(値引きが起きるかどうか)も、Promotion(売り場でどう説明されるか)も、かなりの部分が決まってしまいます。私たちは書店を選んだつもりでしたが、同時に「定価販売」と「じっくり見てもらえる棚」も選んでいたことになります。
顧問先から「うちは粗利が薄い」というご相談を受けたとき、私はまず原価ではなく、商品がお客様に届くまでに何段あるかを数えます。原価を1%下げるのは大変ですが、流通段階を一つ抜ける売り先が見つかれば、10ポイント単位で変わることがあるからです。もっとも、抜いた段階の仕事は誰かがやらなければなりません。そこを自社で引き受ける覚悟と体力があるかどうかが、実際の分かれ目になります。
(要注意)
ただし、今回のお話は、ただ中抜きという感じでこれまでお世話になっている問屋さんを取引から外して粗利改善するというお話とは全く違います。このような行為は、ただの不義理なメーカーということになり、その後応援してくれる業者さんもいなくなり、結局はそういう商売は長く続きません。あくまでも全くの新しい流通を開拓するということが重要ですので、この点はよくよく注意してください!!
次回予告
第6回は、その体力の話です。粗利は厚くなりました。ところが委託取引は、商品を預けてから入金まで最短でも三か月かかります。利益が出る形は見えたのに、現金が続かない。私は営業に走りながら、就職活動を始めていました。
(次回に続く)
――――――――――
#LaQ #ラキュー #マーケティング #ブランディング #中小企業 #経営 #チャネル戦略 #STP #ブルーオーシャン戦略 #テストマーケティング #資金繰り #知育玩具 #ヨシリツ #学研ニューブロック #Yondemy #事業再生 #販路開拓 #盛和塾 #フィロソフィ経営 #稲盛和夫
――――――――――
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社