前回は、自分が打たなかった手を数えました。
今回は、そこから何を申し上げるようになったかを書きます。公認会計士・税理士として、承継の相談を受けたときに実際に話していることです。
第6回で、承継の設計目標を置き換えました。「揉めないようにすること」から、「揉めても、事業と人と記録が残るようにしておくこと」へ。その設計図にあたります。
先にお断りしておきます。以下は一般的な説明です。会社の規模、機関設計、株主構成、家族の事情によって、適切な手当ては変わります。個別の事案については、必ず顧問の専門家にご確認ください。制度に関する記述は執筆時点のものです。
これは予防策ではなく、設計である
よくある言い方に、「揉めないための対策」があります。この連載では、その言い方を採りません。
対策は、悪いことが起きないようにする工夫です。設計は、悪いことが起きても機能するように、あらかじめ形を決めておくことです。建物の耐震設計が、地震を起こさないための工夫ではないのと同じです。
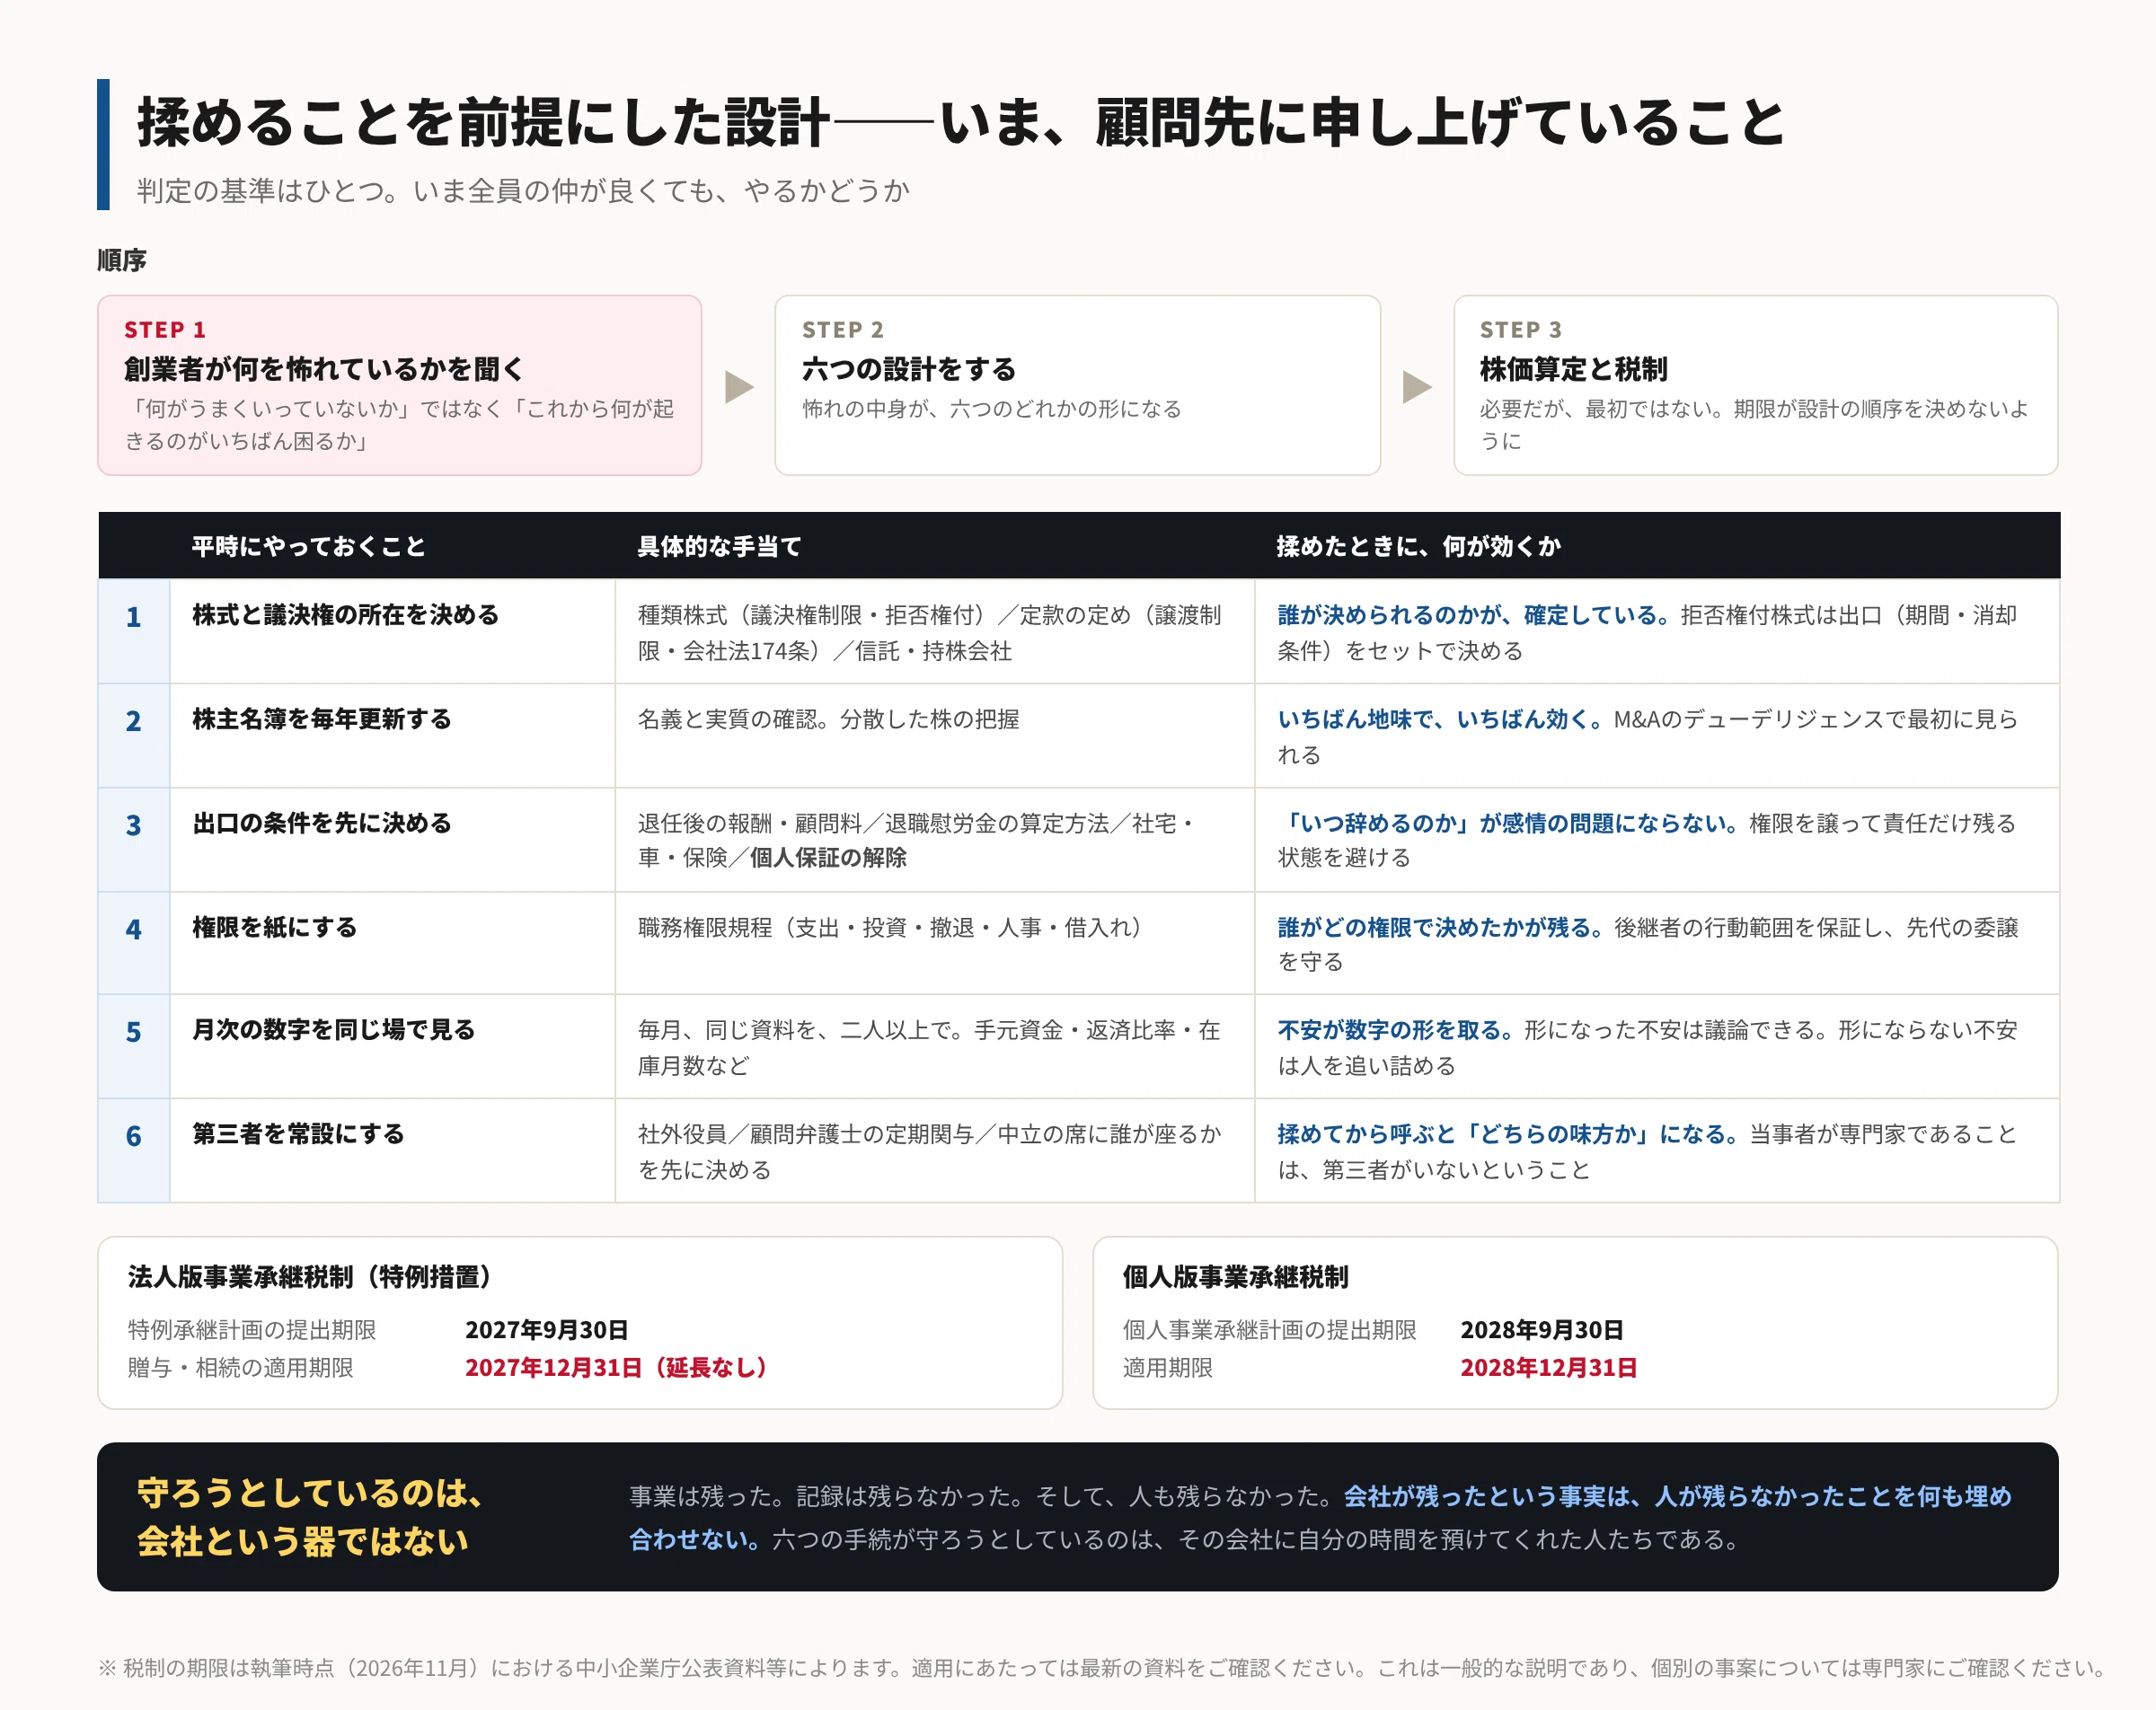
判定の基準は、ひとつだけです。
いま全員の仲が良くても、やるかどうか。
やらないのであれば、それは設計ではなく対策です。そして第8回に書いたとおり、揉めてから制度を使おうとすると、それ自体が関係を壊す行為になります。ですからここに挙げる六つは、すべて平時にしかできない作業です。
一 株式と議決権——誰が決めるかを、先に決めておく
最初に確かめるのは、誰が何株持っていて、議決権がどこにあるかです。
当たり前に聞こえますが、非上場の同族会社では、ここが曖昧なまま何十年も経っていることがあります。名義と実質の認識がずれていたり、先代の兄弟や、かつての役員に株が散っていたり、株主名簿が十年以上更新されていなかったり。
私自身、過半数を持っていました。しかしそれが何を意味するのかを、私も、周囲も、共有していませんでした。持っていることと、使えることは、別です。
道具はいくつもあります。
種類株式。議決権制限株式を使えば、財産としての価値は分けつつ、決定権は一人に集めることができます。拒否権付株式、いわゆる黄金株は、先代が一定期間だけ重要事項に歯止めをかける使い方があります。ただしこれは出口をセットで決めておかないと、承継そのものを止める装置になります。何年で、どういう条件で消すのか。そこまで決めて初めて道具になります。
定款の定め。譲渡制限はほとんどの会社が置いていますが、相続で株が外へ出ていく経路までふさいでいる会社は多くありません。相続人等に対する売渡請求の定め(会社法174条)を置くかどうかは、検討に値します。ただしこれは、後継者側が少数株主のときに逆に使われうる規定でもありますので、誰にとって有利かを必ず確認してください。
信託や持株会社。議決権をまとめる、あるいは世代をまたいで承継先を指定する手当てです。設計の自由度は高い反面、費用も手間もかかります。
そして、いちばん地味で、いちばん効くのがこれです。
株主名簿を、毎年更新する。
二 出口の条件を、先に決める
辞めたあとどうなるかが決まっていないと、人は辞められません。辞められないから、揉めます。
決めておくべきことは、だいたい決まっています。退任後の役員報酬や顧問料をどうするか。退職慰労金をいくら、どういう算定方法で、いつ支払うか。社宅、車、保険の扱いをどうするか。そして個人保証です。
先代が個人保証を外せないまま退任すると、権限は譲ったのに責任だけが残ります。この状態で口を出すなというのは、無理な相談です。経営者保証に関するガイドラインを使った解除の協議は、承継の設計と同時に進めるべきことだと考えています。
これは先代のための項目に見えますが、実際には後継者を守る項目でもあります。出口が決まっていれば、「いつ辞めるのか」という会話を、感情の問題にせずに済みます。
三 権限は、紙にする
職務権限規程です。いくらまでの支出を誰が決められるか。どの決定が取締役会にかかるか。新規事業、撤退、人事、借入れ。
これがないと、会社のすべての判断が「社長が気に入るかどうか」になります。そして気に入るかどうかは、あとから検証できません。
第8回に書いた二〇一〇年の撤退も、権限の所在が紙になっていれば、少なくとも誰がどの権限で決めたのかは残りました。残っていれば、納得しなくても、次に進めます。
職務権限規程は、後継者の行動範囲を狭める書類のように見えます。しかし実際には、その範囲の中では自由に動けるという保証でもあります。そして先代にとっては、委譲した範囲をあとから取り戻さずに済む歯止めになります。両方を守る道具です。
四 月次の数字を、同じ場で見る
年に一度の決算では遅すぎます。月次で、同じ資料を、同じ場で、先代と後継者が一緒に見る。これを定例にします。
数字を共有していないと、不安は想像で埋まります。
第8回で、人づてに聞いたことを私なりにまとめた父の側の考えを書きました。そのひとつに、中小企業は急に大きくなるとつぶれる、という怖れがありました。私はそのころ、売上が年百二十%で伸びていくなかで、内部統制を整えようとしていた。
もし毎月、同じ資料を一緒に見ていたら、あの不安は数字の形を取れたかもしれません。手元資金が何か月分あるのか。借入れの返済が利益の何割なのか。在庫が何か月分なのか。形になった不安は、議論できます。形にならない不安は、人を追い詰めるだけです。
どんな資料を見るかは、会社によって変わります。ただ、毎月、同じものを、二人以上で見るという一点だけは共通です。
五 第三者を、常設にする
社外取締役でも、監査役でも、顧問弁護士の定期的な関与でも構いません。形式は問いません。常設であることが要点です。
第8回に書いたとおり、当事者が専門家であるというのは、第三者がいないということです。私は会計の専門家でしたが、だからこそ外の目が入っていませんでした。
そして、第三者は揉めてから呼ぶと、必ず「どちらの味方か」という話になります。平時から座っていれば、同じ人が同じ席で発言するだけで済みます。
われわれ士業にも、同じことが言えます。顧問税理士が先代の個人的な相談役を兼ねている会社は珍しくありません。その関係自体は自然なものですが、承継の局面では、どちらからも等距離に見える立場の人が別に要ります。誰が中立の席に座るのかを、先に決めておくべきです。
なぜ、ここまでするのか
地味な作業ばかりです。費用もかかります。いま仲が良ければ、やる理由が見当たらない。そう思われるのは当然だと思います。
ですから、私が見てきたことを書きます。
第6回で、守るべきものを三つ並べました。事業と、人と、記録です。三つ並べたのには理由がありました。
私の場合、どうだったか。
事業は、残りました。利益率の高い商品があり、販路があり、誰が経営しても回る仕組みができていました。いまも事業は続いています。
記録は、残りませんでした。第8回に書いたとおりです。
そして、人も残りませんでした。私が会社を離れたあと、無名の時代から協力してくださっていた取引先が、取引条件の変更や取引の終了に至っていきました。社内でも、人が入れ替わっていきました。
この連載はこれまで、「制度が働いた大塚家具は消え、働かなかったヨシリツは残った」という逆説を軸にしてきました。その裏側に、私は言わないまま一つの前提を置いていたと思います。会社が残ったのだから、まだましだった、という前提です。
その前提を、ここで自分で崩しておきます。
会社が残ることと、人が残ることは、別です。そして会社が残ったという事実は、人が残らなかったことを、何も埋め合わせません。
承継の設計が守ろうとしているのは、会社という器ではありません。その会社に自分の時間を預けてくれた人たちです。六つの項目は、そのための手続です。
そして、最初にやるべきは株価算定ではない
承継の相談を受けると、たいてい最初に株価算定の話になります。いくらで渡せるのか、税金はいくらか。当然の関心ですし、いずれ必ず必要になります。
ただ、最初ではないと思っています。
最初にやるべきは、創業者が何を怖れているのかを聞くことです。
私は、それをしませんでした。説明すれば分かってもらえると思っていたからです。そして八年が経ってから、人づてに聞いたことを自分で並べて、ようやく形にしました。遅すぎました。
聞き方にも、少しコツがあると感じています。「何がうまくいっていないと思いますか」と尋ねると、だいたい後継者への不満が出てきます。そうではなく、「これから何が起きるのが、いちばん困りますか」と聞く。怖れの話になります。
そして、たいていの怖れは、ここまでに挙げた六つのどれかで形になります。決定権が取られることが怖いなら、種類株か職務権限規程の話です。会社が傾くのが怖いなら、月次の数字の話です。自分の居場所がなくなるのが怖いなら、出口の条件の話です。
これは、家族には聞けません。親子では、怖れを口にした時点で負けになってしまうからです。外部の専門家にしかできない仕事だと思っています。
事業承継税制の期限について
実務上、いま確認しておくべき期限があります。執筆時点の情報ですので、適用にあたっては必ず最新の資料をご確認ください。
法人版事業承継税制の特例措置。特例承継計画の提出期限は、令和9年(2027年)9月30日です。当初は令和8年3月31日でしたが、延長されました。一方で、贈与や相続そのものの適用期限は令和9年(2027年)12月31日のままで、こちらは延長されていません。
つまり、計画を出せる期間は延びましたが、実際に株を動かす期限は動いていません。計画の提出期限ぎりぎりに動くと、三か月で贈与まで終えることになります。
個人版事業承継税制。個人事業承継計画の提出期限は令和10年(2028年)9月30日、適用期限は令和10年(2028年)12月31日とされています。
そのうえで、申し上げておきたいことが二つあります。
ひとつ。これは猶予であって、免除が確定したわけではありません。後継者が株を手放したり、会社の形が変わったり、報告を怠ったりすれば、猶予されていた税額と利子税を納めることになります。承継後も年次の報告と届出が続きます。入口の節税額だけで判断する制度ではありません。
ふたつ。これがより大事だと思っているのですが、期限が設計の順序を決めてしまわないようにしてください。期限があるから急いで株を移す。しかし移したあとの決定権の所在も、出口の条件も、月次で数字を見る習慣も、何も決まっていない。これでは順序が逆です。
特例措置に間に合わないのであれば、一般措置もありますし、相続時精算課税や生前贈与、持株会社の活用など、別の組み方もあります。税制は選択肢の一つであって、設計そのものではありません。
M&Aは、最後の手段か
大塚久美子氏の著書は、事業承継とM&Aを一つの章で扱っています。この順序は、実感に合っています。
後継者がいない会社にとって、M&Aは敗北ではありません。事業と人を残す手段の一つです。廃業すれば、事業も人も残りません。その意味では、本連載の目標に照らしてむしろ正しい選択であることが多い。
ただし、実務として申し上げておきたいことがあります。
記録のない会社は、売れません。
買い手のデューデリジェンスで最初に確かめられるのは、株主名簿と議事録です。誰が株主で、誰がどの決定をしたのか。ここが確かめられない会社は、いくら利益が出ていても、価格が下がるか、話そのものが止まります。
ここまでに挙げた六つの設計は、揉めたときに効くだけではありません。会社を誰かに渡すときの、そのままの準備になります。身内に渡すのであれ、外に渡すのであれ、やることは同じです。
今回のまとめ
三点です。
一つ。承継の設計は、揉めないための対策ではありません。揉めることを前提に、事業と人と記録が残るように形を決めておくことです。判定の基準は「いま全員の仲が良くても、やるかどうか」です。
二つ。具体的には六つ。株式と議決権の所在を決める。出口の条件を先に決める。権限を紙にする。月次の数字を同じ場で見る。第三者を常設にする。そして株主名簿を毎年更新する。どれも平時にしかできません。
三つ。順序として、最初にやるべきは株価算定でも税制でもありません。創業者が何を怖れているのかを聞くことです。私はそれをせず、八年後に人づてのことを並べました。この連載でいちばん高い授業料を払ったのが、この一項目です。
次回予告
次回が最終回です。
十回かけて確かめてきたことを、並べ直します。制度が働いた会社に残ったもの、働かなかった会社に残ったもの。そして、私が持って出たもの。
株式も役職も、持ち出せませんでした。それでも持ち出せたものがあります。最後はそこに着地します。
(次回に続く)
――――――――――
#事業承継 #同族経営 #ファミリービジネス #中小企業 #経営 #後継者 #事業承継税制 #種類株式 #職務権限規程 #株主名簿 #経営者保証 #M&A #公認会計士 #税理士 #親子
――――――――――
本連載の筆者側の経緯・経営数値は、筆者および創業者一族の講演原稿(2002年・2006年・2010年・2021年・2022年・2025年)に基づく概算値であり、監査済み財務諸表の数値ではありません。本文中の「父の思い」は、筆者が人づてに聞いたことや社内の状況から読み取ったことを、2025年の経営体験発表において筆者の言葉でまとめたものであり、父が筆者に直接述べた言葉ではありません。法令・税制に関する記述は執筆時点における一般的な説明であり、個別の事案については必ず専門家にご確認ください。事業承継税制の期限等は中小企業庁および国税庁の公表資料によります。株式会社大塚家具に関する記述は、公表された報道・開示資料および大塚久美子『後継者不足時代の事業承継』(集英社新書、2025年)によります。評価にわたる部分は筆者個人の見解です。
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社