この連載でいちばん書きにくい回です。
前回は、制度がそろっていた側を見ました。取締役会があり、株主提案の手続があり、株主総会があり、票が数えられました。制度は正しく作動し、それでも対立は終わりませんでした。
今回は、私の側です。
先に申し上げておくと、この回は父を責めるために書くのではありません。起きたことを順に並べ、そのうえで私の側に打てたはずの手を数えるために書きます。第1回に「避けられなかった」を結論ではなく検証すべき仮説として置くと書きました。その検証です。
なお、株式の帰属をめぐる具体的な経緯には立ち入りません。私の立場は第1回に書いたとおりで、それ以上は書かないことにしています。
二〇一〇年二月、出張先で聞いたこと
2010年2月、私はドイツとニューヨークのおもちゃショーに出張していました。
その最中に、書店への卸事業からの撤退が決まりました。私の関与しないところで決まった判断でした。
この事業は、私が開拓した販路です。玩具業界ではタブー視されていた委託販売という流通のしくみを作り、全国の書店に広げてきました。帰国後、私は仕入先と得意先に謝りに回り、仕入先が販路を維持できるよう引き継ぎをしました。
当時、国内の流通事業はこれ以上の拡大が見込みにくい状況でした。一方で、工場の生産能力を増強する投資にも慎重な空気がありました。
それならば海外しかない、と私は考えました。
二〇一一年の投資と、二〇一四年の清算
2011年、現地代理店とのジョイントベンチャー方式で、米国に子会社を設立しました。
1ドル75円の時期です。海外市場で成果を出せば、投資に対する安心感が社内に生まれる。そう考えていました。
しかし2014年、現地のアメリカ人社長の放漫経営により、この子会社を清算することになります。
このとき1ドルは125円でした。当初の投資額に対して、為替の動きが働いた結果、損失はかなり圧縮され、きれいに清算することができました。会計上の結果としては、悪い終わり方ではありませんでした。
それでも、海外投資が失敗に終わったという事実は残ります。この一件は、社内で私の経営判断そのものを問う材料になりました。
二〇一七年六月、沖縄
2017年6月、私は沖縄に出張していました。
その出張先で、税理士からの通告という形で、出社停止を知らされました。
22年働いた会社でした。1995年に入社したときは、資本金の額面400万円に対して8000万円近い欠損を抱えた会社でした。そこから年商10億円を超え、工場のパートを含めて100人を超える規模になっていました。
その会社に、私は入れなくなりました。
制度は、書面の上にはありました
ここが、この連載の中心です。
非上場の会社にも、株主総会と取締役会は法律上かならずあります。ヨシリツにもありました。議事録には、招集があり、決議があり、署名があります。
書面の上では、何も欠けていません。
けれども、実際にその場で何があったかは、紙には残っていません。そして私は、何も知りませんでした。
第6回に、制度が守るのは会社ではなく「何が起きたかをあとから確かめられる状態」だと書きました。前回の大塚家具では、当事者でない私でも、報道と開示資料だけで経過を追うことができました。四対三という票差まで分かりました。
私の家業では、それができません。過半数を持っていた私自身が、確かめられないのです。
同じ会社法の下にある二つの会社で、これだけの差がつきます。
ここで、立ち止まります
さて、ここまでが事実の記録です。
このまま筆を進めれば、「制度が実在しなかったから、こうなった」という話になります。それは間違ってはいません。けれども、それで終わらせると、第1回に自分で書いた危険にそのまま落ちます。
「避けられなかった」は、当事者の口から出ると免罪符になる。
ですから、ここから先は自分の側を調べます。制度が書面の上にしかなかったのは事実として、ではその制度を使えたのは誰だったのか。
過半数を持っていたのは、私です。
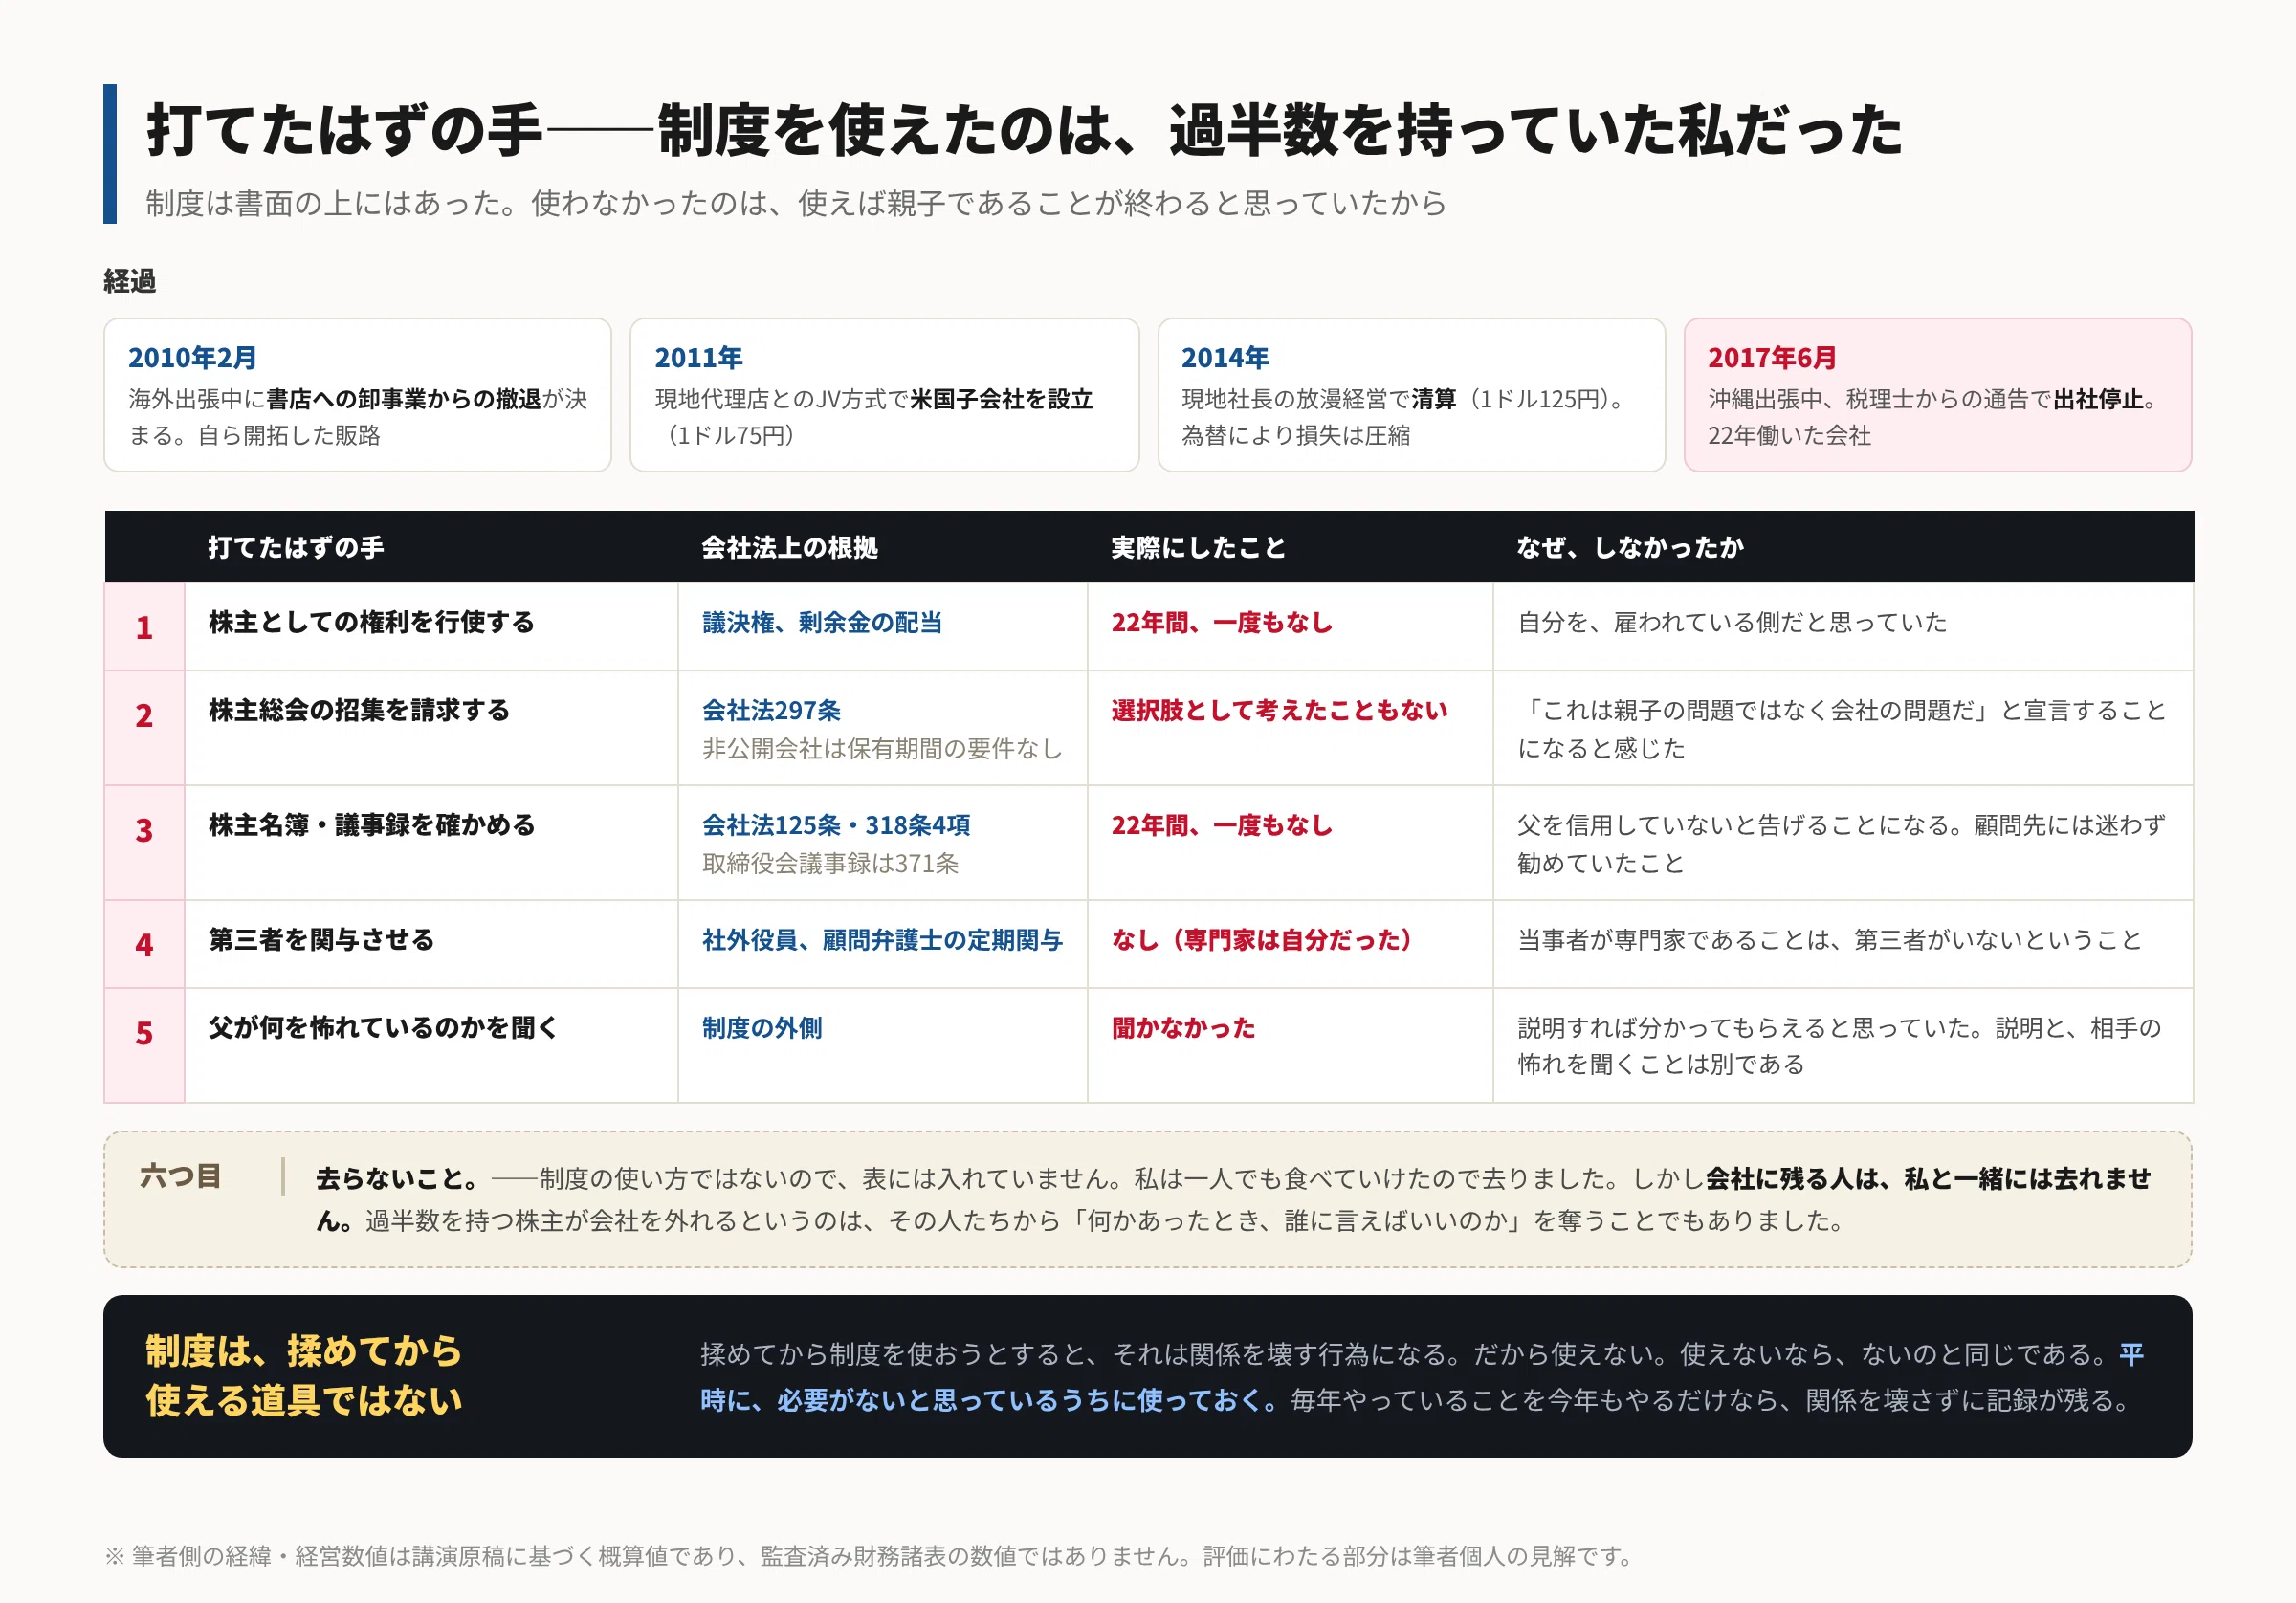
打てたはずの手を、五つ数えます
一つ。株主としての権利を、一度も行使しませんでした。
22年のあいだ、私は専務として働いていました。社員であり、役員でした。しかし株主として行動したことは、一度もありません。持っている株式の議決権を、意識して使った記憶がない。配当の話をした記憶もありません。自分を、雇われている側だと思っていました。
二つ。株主総会の招集を、自分で請求しませんでした。
会社法には、一定の議決権を持つ株主が、取締役に対して総会の招集を請求できる制度があります(会社法297条)。非公開会社であれば保有期間の要件もかかりません。過半数を持っていれば、通常はこれを使えます。実際に開くかどうかは別として、請求するという選択肢があることを、自分の問題として考えたことがありませんでした。
三つ。株主名簿と議事録を、確かめませんでした。
株主には、株主名簿の閲覧を請求する権利があり(会社法125条)、株主総会の議事録についても閲覧・謄写を請求できます(会社法318条4項)。取締役会の議事録は、会社の機関設計によって裁判所の許可が必要になる場合がありますが(会社法371条)、いずれにしても道は用意されています。
私はこれを使っていません。22年間、一度もです。
公認会計士の資格を持ちながら、です。顧問先に対してなら、私は迷わず申し上げます。名簿を見せてもらってください、議事録を確かめてください、と。自分の家では、しませんでした。
四つ。第三者を、一度も入れませんでした。
社外取締役も、監査役としての第三者も、顧問弁護士の定期的な関与も、入れていません。会計の専門家は私自身でしたから、社内に専門家はいることになっていました。
しかし当事者が専門家であるというのは、第三者がいないということです。これは実務上、かなり危うい状態でした。顧問先にそういう会社があれば、私はまず外部の目を入れることを勧めます。
五つ。父が何を怖れているのかを、正面から聞きませんでした。
これがいちばん大きいと思っています。
2025年に、私は自分の経営体験を発表する機会がありました。そのとき、父の側の考えを五つにまとめました。あくまで私が人づてに聞いたことや、社内の空気から読み取ったことを、私の言葉でまとめたものです。父が私に直接そう言ったわけではありません。
中小企業は急に大きくなるとつぶれる、という怖れがあったこと。急成長そのものが恐ろしかったこと。自分が立ち上げた会社なのだから自分の思うように経営したい、という気持ちがあったこと。
これを私がまとめたのは、2025年です。すべてが終わって、八年が経ってからです。
私はそのころ、売上が年120%で伸びていく中で、内部統制を整えて社員が夢を持って働ける会社にしたいと考えていました。経理体制を、開示に耐えるものにしたいと考えていました。自分では、正しいことをしているつもりでした。
父が「急に大きくなるのが恐ろしい」と感じていたのなら、私のやっていたことは、父にとっては怖さが増していく過程だったことになります。
その怖れを、私は聞きませんでした。説明すれば分かってもらえると思っていたからです。説明と、相手の怖れを聞くことは、別のことでした。
では、なぜ打たなかったのか
ここが、この回でいちばん書きにくいところです。
知らなかったわけではありません。会計士として、会社法の制度は知っていました。できなかったわけでもありません。過半数を持っていたのですから、手続的には可能でした。
それでも、使いませんでした。
正直に書きます。使えば、親子であることが終わると思っていたからです。
株主として総会の招集を請求するというのは、父に対して「これは会社の問題であって、親子の問題ではない」と宣言することです。議事録を見せてくださいと言うのは、父を信用していないと告げることです。私にはそれができませんでした。
もともと、親孝行のつもりで戻った家業でした。
制度を使うことは、関係を争いに変えることだと、私は感じていました。だから使わなかった。そして使わないまま、関係のほうが先に終わりました。
もう少し正確に書きます。私は最後まで、親子の絆のほうが制度より強いと信じていました。制度を使わなかったのは、使えば関係が終わると思ったからだけではありません。使わなくても、いざとなれば親子なのだから話は通じる、と思っていたからです。
その前提が成り立たなかったとき、私の手元には何も残っていませんでした。制度を使わずにおいた以上、確かめる手段も、言い分を記録に残す手段も、自分で手放していたことになります。
この感覚は、私だけのものではないと思います。同族企業の相談を受けていると、同じ言葉に何度も出会います。「そんな堅いことを言える関係ではない」「身内でそこまでするのは角が立つ」。
私は、その言葉を自分でも使っていたのです。
同族企業の承継で、いちばん多く置かれている前提は、これだと思います。絆があるから、制度は要らない。
順序が逆です。絆があるうちにこそ、制度は使えるのです。
沈黙は、正しかったのか
会社を外れたあと、私は弁護士に相談しました。
助言は、親族の間でこの経緯を法律上の争いにすれば、争いそのものが大きくなるだけで得策ではない、父子の話し合いで決着すべきだ、というものでした。
私は何度も話し合いを求めました。しかし、その場は持てませんでした。
幸い、私には公認会計士の資格があります。一人でも食べてはいける。それで、沈黙することを選びました。
誤解のないように書いておきますが、これは認めたということではありません。否んだということでもありません。ただ、言わないことを選んだ、ということです。
この選択が正しかったのか。
まだ分かりません。少なくとも、争いを大きくしないという意味では、助言のとおりになりました。社員にも取引先にも、余計な迷惑はかかっていません。会社は、いまも事業を続けています。
一方で、沈黙を選んだことで、何が起きたかは、ますます確かめにくくなりました。私が黙っている限り、記録は書面にあるものがすべてです。
この二つは、両立しません。争いを小さく収めることと、記録を残すことは、同じ方向を向いていないのです。前回、制度は決着の道具であって和解の道具ではないと書きました。裏返して言えば、和解を選ぶと、決着は残らないということでもあります。
私は前者を選びました。それが正しかったかどうかは、もう少し時間が経たないと分からないと思っています。
制度は、揉めてから使える道具ではない
今回いちばん言いたいのは、ここです。
制度は、たしかにありました。会社法は私の味方だったとも言えます。けれども、揉めてから制度を使おうとすると、それは関係を壊す行為になります。だから使えない。使えないなら、ないのと同じです。
では、どうすればよかったのか。
答えは一つしかないと思います。平時に使っておく。
揉める前、関係が良好なうちに、年に一度きちんと総会を開いておく。議事録を全員で確認しておく。株主名簿を更新しておく。外部の目を定期的に入れておく。そのときには、何の意味もないように見える作業です。誰も反対していないのですから。
しかしそれをやっておくと、いざというときに、制度を使うことが特別な行為ではなくなります。毎年やっていることを、今年もやるだけになる。関係を壊さずに、記録が残る。
私は、それをやっていませんでした。必要がないと思っていたからです。必要になってから始めようとしても、もう始められませんでした。
制度は、保険に似ています。要らないと思っているときに入っておくものです。
六つ目の手——去らないこと
ここまで五つ数えました。どれも、制度の使い方です。
最後に、もう一つ書いておかなければなりません。これは先ほどの表には入れていません。制度の使い方ではないからです。
去らないこと。
私は、一人でも食べていけるから沈黙を選んだ、と書きました。公認会計士の資格があり、どこへ行っても暮らしは立ちます。それは事実です。
しかし、会社に残る人は、私と一緒には去れません。
欠損の時代から一緒にやってきた社員がいました。LaQがまだ無名だったころから、売れるかどうか分からない商品を店に並べてくれた取引先がありました。その人たちには、資格も、別の行き先もありません。
過半数を持つ株主が会社を外れるというのは、その人たちから「何かあったとき、誰に言えばいいのか」を奪うことでもありました。
沈黙を選んだとき、私が守ったのは、争いの大きさです。守られなかったのは、残された人たちのほうでした。
去る自由があったのは、私だけだった。そのことを、当時の私はまったく考えていませんでした。
今回のまとめ
四点です。
一つ。私の家業に制度がなかったわけではありません。株主総会も取締役会も、法律上は存在し、議事録もありました。欠けていたのは、実際に開かれていたという実体のほうです。
二つ。その制度を使えた立場にいたのは、過半数を持っていた私でした。権利の行使も、招集の請求も、名簿と議事録の確認も、第三者の関与も、父の怖れを聞くことも、私はしていません。公認会計士でありながら、顧問先に申し上げていることを、自分の家ではしませんでした。
三つ。使わなかった理由は、知識でも権限でもなく、使えば親子であることが終わると思っていたからです。ですから制度は、揉めてから使う道具ではありません。平時に使っておかなければ、必要なときには使えない道具です。
四つ。私には去る自由がありましたが、残る人たちにはありませんでした。制度を使わないまま去るというのは、その人たちから「誰に言えばいいのか」を奪うことでもあった。去ることの意味を、私は軽く見ていました。
「避けられなかったのか」という問いに、いまの時点でお答えするなら、こうなります。
対立そのものは、おそらく避けられませんでした。けれども、何が起きたか分からなくなることも、残された人が行き先を失うことも、避けられたはずです。
次回予告
第9回は、ここから実務の話に移ります。
公認会計士・税理士として、私がいま顧問先に何を申し上げているか。揉めないための設計ではなく、揉めても事業と人と記録が残るための設計を、具体的に書きます。
年に一度の総会をどう開くか。議事録に何を書くか。株式をどう持たせるか。外部の目をどこに置くか。そして、事業承継税制のような制度をどう位置づけるか。
地味な作業ばかりです。けれども、私が払った授業料から申し上げられることは、そこに集まっています。
(次回に続く)
――――――――――
#事業承継 #同族経営 #ファミリービジネス #中小企業 #経営 #後継者 #コーポレートガバナンス #株主総会 #取締役会 #議事録 #内部統制 #会社法 #公認会計士 #税理士 #親子
――――――――――
本連載の筆者側の経緯・経営数値は、筆者および創業者一族の講演原稿(2002年・2006年・2010年・2021年・2022年・2025年)に基づく概算値であり、監査済み財務諸表の数値ではありません。本文中の「父の思い」は、筆者が人づてに聞いたことや社内の状況から読み取ったことを、2025年の経営体験発表において筆者の言葉でまとめたものであり、父が筆者に直接述べた言葉ではありません。法令に関する記述は一般的な説明であり、個別の事案については専門家にご確認ください。評価にわたる部分は筆者個人の見解です。
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社
https://kakitsu.online/index.html
kakitsu.online 吉條嘉家公認会計士税理士事務所 東京都小金井市の公認会計士・税理士事務所。中小企業・個人事業主の皆様の税務顧問、決算・申告、業務フロー構築・AI導入支援、 詳しく見る kakitsu.co.jp Kakitsu株式会社|セキュアAI環境構築・会計システム開発 Kakitsu株式会社は、セキュアなAI活用環境の構築と、会計・業務システムの開発を行う会社です。公認会計士とシステムエン 詳しく見る