最終回です。九回にわたって、倒産寸前の会社がどう売り先を見つけ、どう資金をつないだかを書いてきました。
会計士として三十年を棚卸しすると、ひとつ気づくことがあります。いちばん効いた資産は、どれも貸借対照表に金額として載っていませんでした。3つ挙げます。
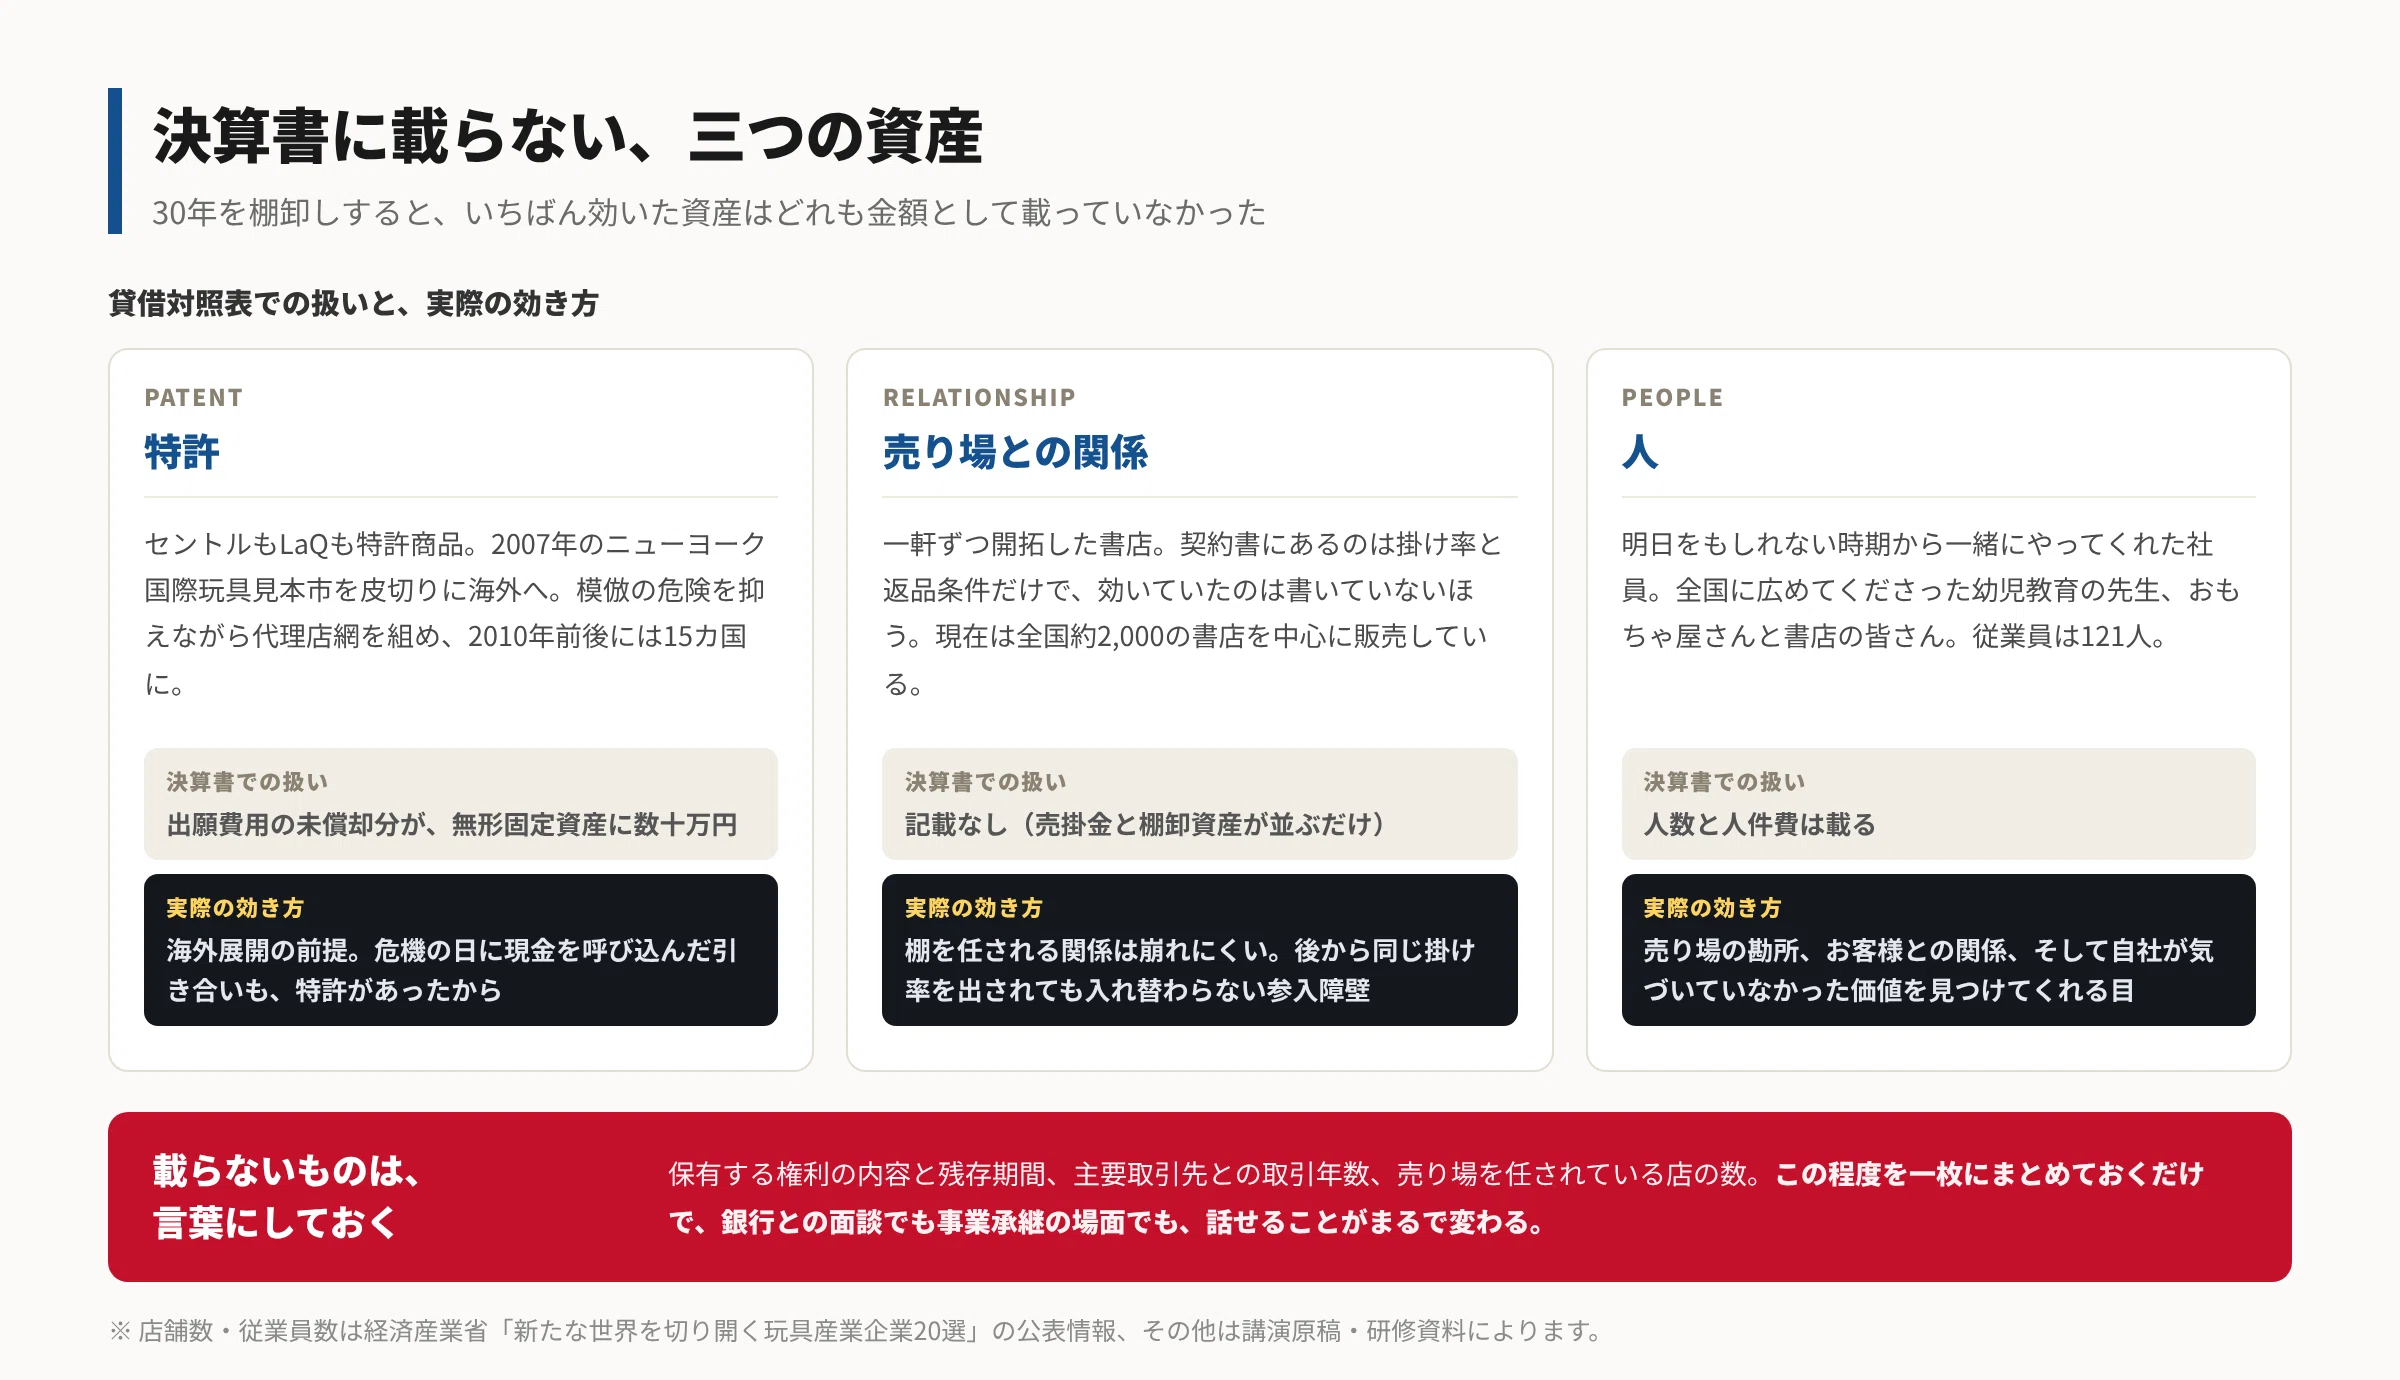
一つめ、特許
セントルもLaQも、特許を取った商品でした。
2007年のニューヨーク国際玩具見本市への出展を皮切りに、海外の開拓を始めます。このとき特許が効きました。模倣される危険を抑えながら、各国の代理店網を組んでいける。特許がなければ、売れると分かった時点で似たものが出てきて、代理店に説明する言葉を失います。2010年前後には、世界15カ国に販売代理店ができました。
第6回で書いた、会社を救った一通のファックスも同じです。アメリカから独占販売権の話が来たのは、父が特許を取り、展示会に出し、英語の資料を作っていたからでした。
では、この特許は決算書のどこに載っているか。出願費用の未償却分が、無形固定資産に数十万円単位で並んでいるだけです。会社を海外へ出し、危機の日に現金を呼び込んだ資産の値打ちが、そこには書かれていません。
二つめ、売り場との関係
第4回から第7回にかけて、書店を一軒ずつ開拓した話を書きました。契約書に書いてあるのは掛け率と返品条件だけですが、実際に効いていたのは、そこに書いていないほうです。
経済産業省が「新たな世界を切り開く玩具産業企業20選」という選定をしていて、ヨシリツはその「消費者とのタッチポイント強化部門」に選ばれています。そこでの紹介によれば、同社はいま全国約二千の書店を中心に販売し、「LaQハカセ」と呼ばれるスタッフが毎週、書店や玩具店、保育施設を訪ねて体験会を開いているそうです。このLaQハカセは、2001年から元々企画部のアルバイトLaQモデラーとして働いていた山内健というスタッフが、正社員化するにあたって、まだまだ会社の財務状況も厳しい中モデラ―だけでは給料が出ないということで営業に出ていた時に児童書担当の書店員さんのLaQ似顔絵モデルを作成して回ったことをきっかけに、これがイベント化して誕生したキャラクターです。
第7回で書いた、営業が定期的に売り場を回る体制が、形を変えて続いているわけです。棚を任される関係は、一度できると簡単には崩れません。後から来た会社が同じ掛け率を提示しても、売り場の人は簡単には入れ替えない。これは、どの勘定科目にも載らない参入障壁です。
三つめ、人
明日をもしれない時期から一緒にやってくれた社員がいました。全国の保育園や幼稚園にLaQを広めてくださった幼児教育の先生方、置いてくださったおもちゃ屋さんと書店の皆さんがいました。
2015年には年商が十億円を超え、工場のパートの方を含めてスタッフは百人を超えました。先ほどの経済産業省の紹介では、従業員は121人と書かれています。人数は載りますが、その人たちが持っている売り場の勘所や、お客様との関係は載りません。
第1回と第2回で書いたとおり、LaQの値打ちを最初に見つけてくれたのは、私たちが想定していた取引先ではなく、幼児教育の現場の先生方でした。自社で気づいていなかった価値を、外の誰かが先に見つけてくれることがある。これも、社内の帳簿には現れない資産だと思っています。
載らないから、言葉にする必要がある
決算書に載らない資産は、放っておくと誰にも認識されません。だから、経営者の側で意識して見ておく必要があります。見るべき場所は、この連載で書いたことと対応しています。
一つは、売上構成比・掛け率・回収サイトの変化です。この三つは、売り先の選び方が上手くいっているかを映す鏡になります。第5回で書いたとおり、掛け率が変われば損益計算書の形が変わる。
二つめは、資金繰り表です。第6回で書いたとおり、良い戦略ほど資金が先に出ていきます。決算書だけを見ていると、この危なさには気づけません。
三つめが、特許・商標・意匠、そしてブランドです。金額が載らないものは、言葉にしておかないと、売るときにも、借りるときにも、人を採るときにも使えません。
難しいことをする必要はありません。保有している権利の内容と残存期間、主要な取引先との取引年数、売り場を任されている店の数。この程度を一枚にまとめておくだけで、銀行との面談でも、事業承継の場面でも、話せることがまるで変わります。顧問の会計士や税理士がいちばん役に立てるのは、ここだと思っています。
連載のまとめ
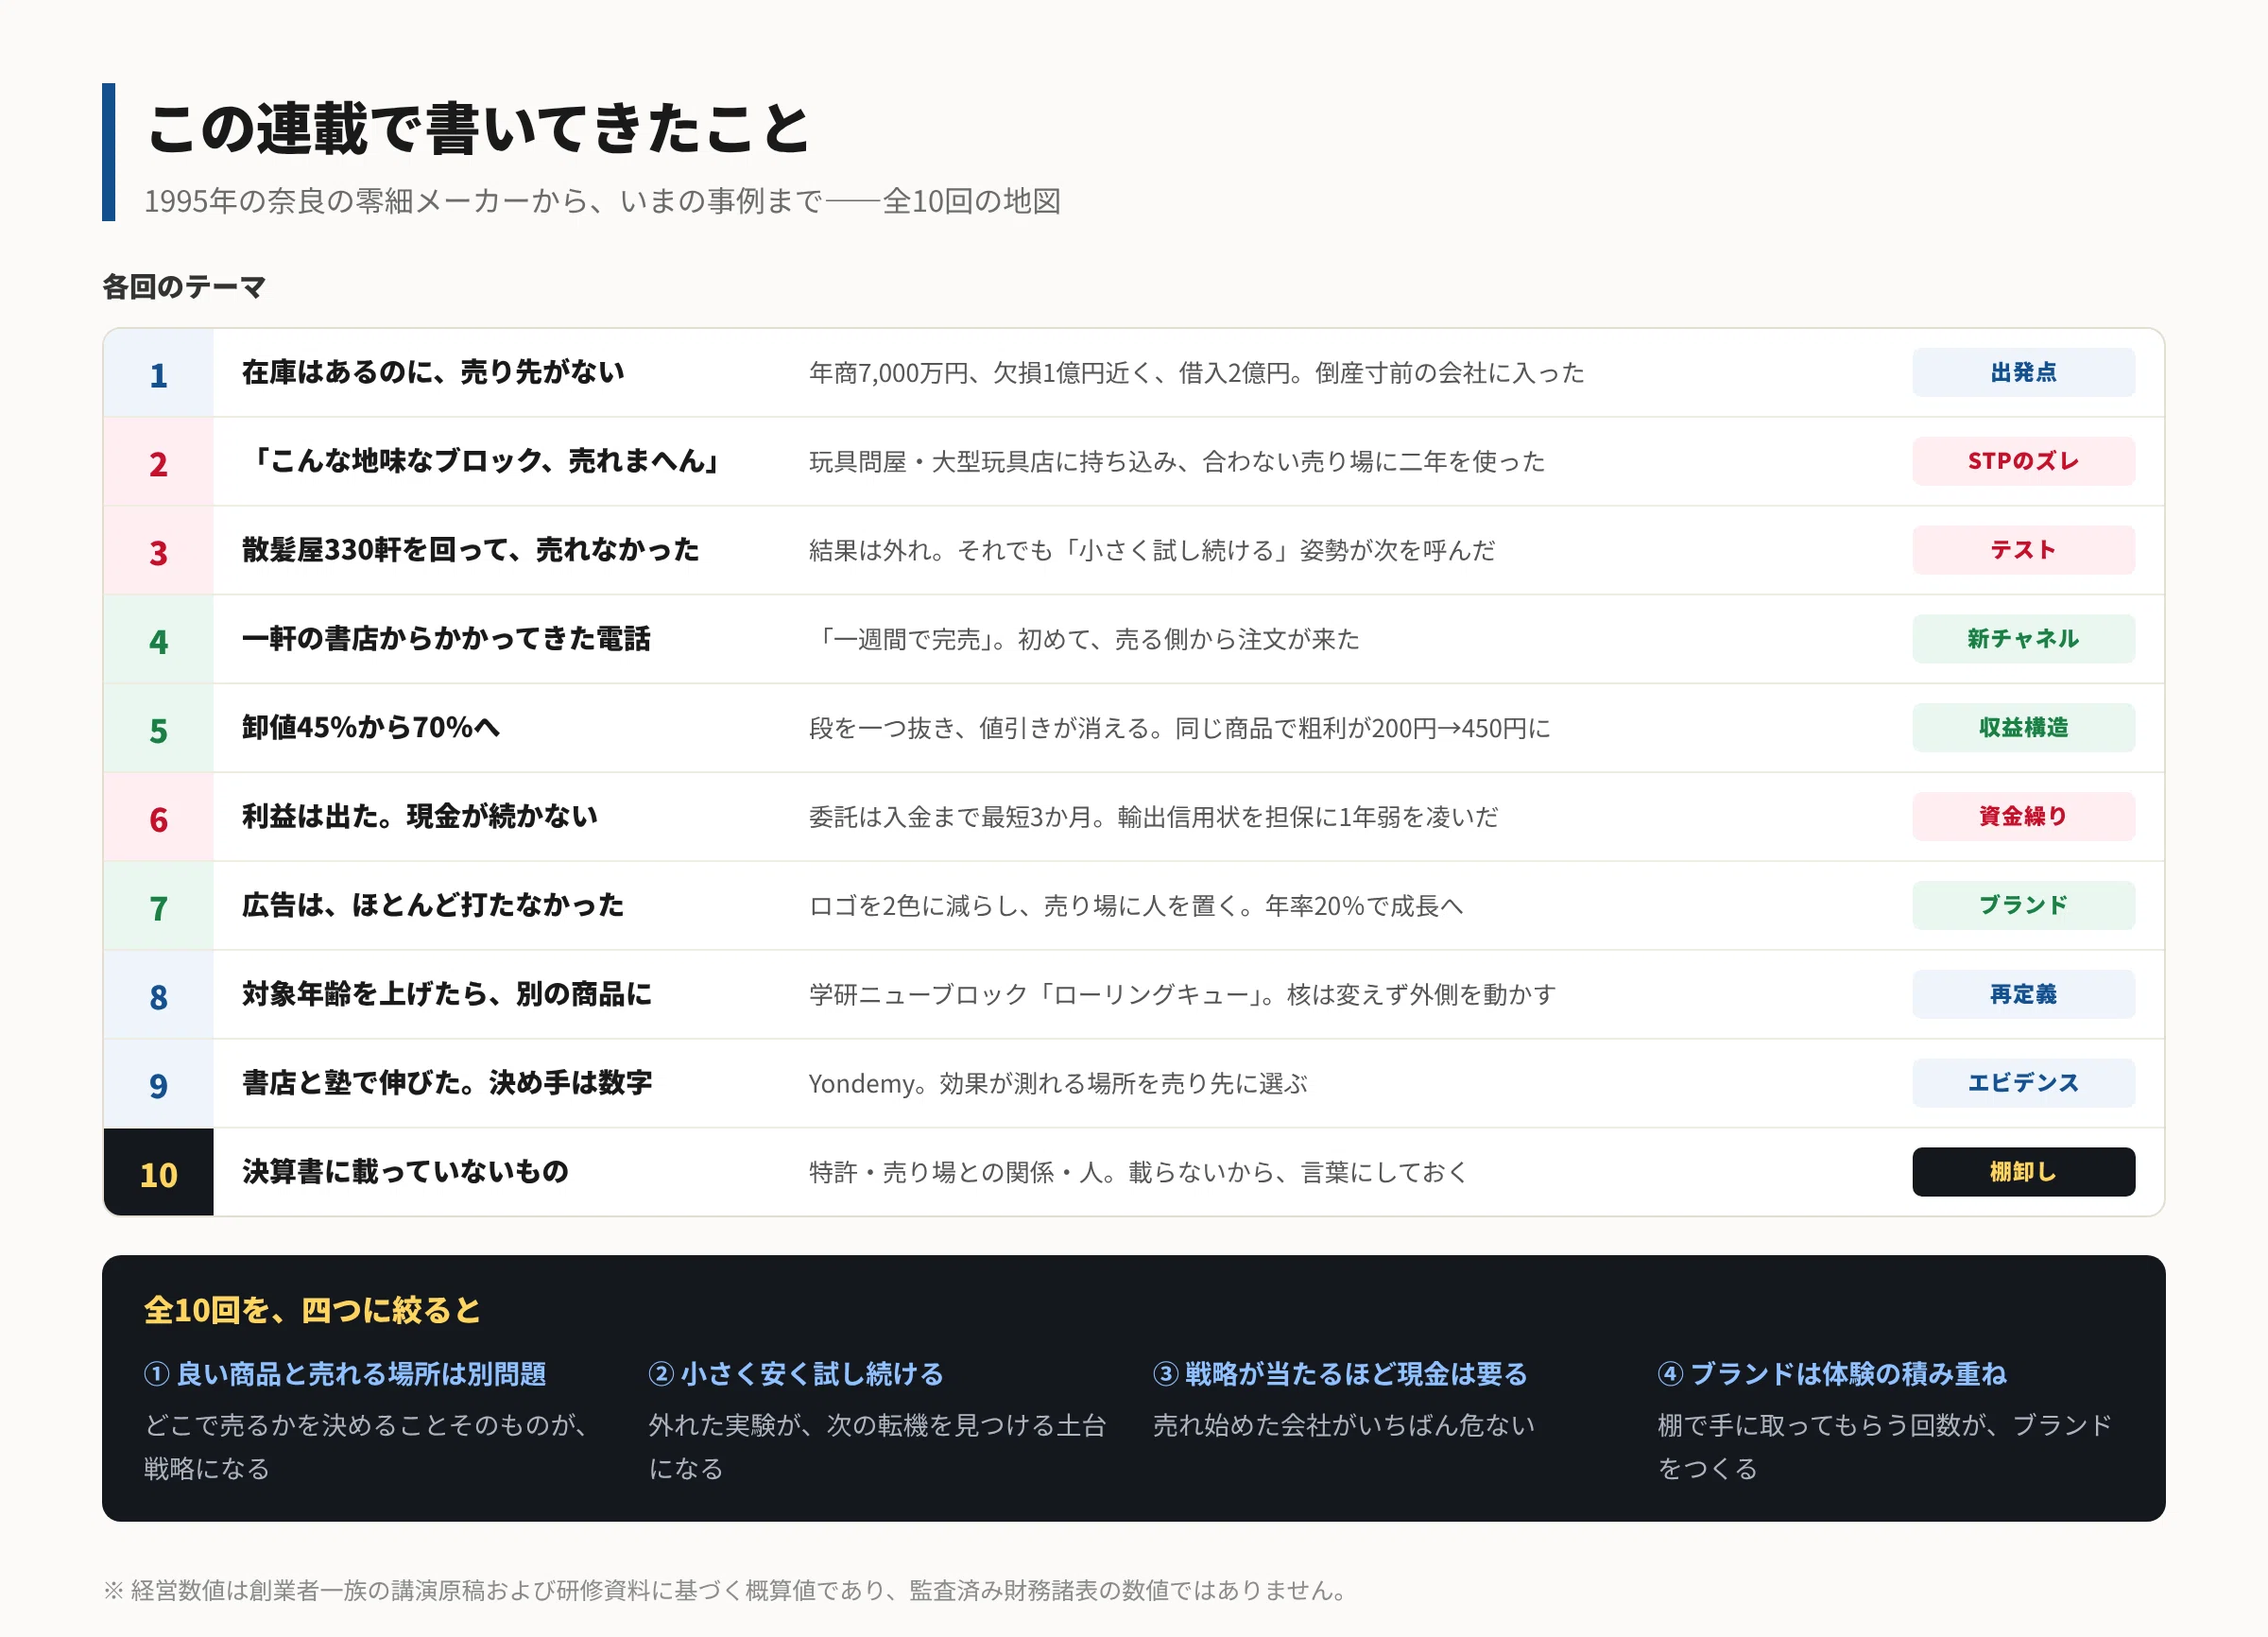
四つに絞ります。
良い商品と売れる場所は別問題であること。どこで売るかを決めることそのものが、戦略だということ。
小さく安く試すことが、次の転機を見つける土台になること。散髪屋の330軒は、外れたのではなく、次を見つけるために必要な試行でした。
資金繰りが事業の生死を決めること。戦略が当たったときほど、現金は先に出ていきます。
そしてブランドは、広告ではなく体験の積み重ねから生まれること。棚で手に取ってもらう回数が、ブランドをつくります。
最後に
いま私は、会計税務の仕事と並行して、管理会計のシステムを自分で作っています。
なぜ売り場をつくってきた人間がそんなことをしているのか。理由ははっきりしていて、あのころ欲しかった表がなかったからです。決算書は一年に一度しか出ません。私が知りたかったのは、今月この売り場にいくら使って、いくら残ったのか、でした。現場の判断に間に合う数字がほしかった。あと年率120%で成長していると自ずと会社の一体感が出てきますが、さらに数字も含めて全員参加経営で次のリーダーも出てくるような管理会計システムが欲しかった。ここは父とは全く経営思想が違うので、ヨシリツでは実現しなかったのですが、これが今構築中の「BLoQ管理会計」です。
kakitsu.co.jp BLoQ管理会計|全員参加の部門別採算管理システム 管理会計を民主化する。BLoQ管理会計は、会社を玩具のブロックのように小さな単位に分け、全員参加経営で採算管理を行う管理会 詳しく見る載らないものを見えるようにする、という意味では、この連載で書いてきたことと、たぶん同じ仕事をしています。さて、私は2代目としてはそれなりに人並以上の仕事をしてきたかと思いますが、結局は会社を出ることとなってしましました。次の連載では、同族経営の、難しさと事業承継の失敗について書いてきたいと思います。
十回にわたり、お付き合いいただきありがとうございました。
(完)
――――――――――
#マーケティング #ブランディング #中小企業 #経営 #チャネル戦略 #STP #ブルーオーシャン戦略 #テストマーケティング #資金繰り #知育玩具 #学研ニューブロック #Yondemy #事業再生 #販路開拓
――――――――――
本連載の経営数値は、創業者一族の講演原稿(2002年・2006年・2010年・2022年)および研修資料に基づく概算値であり、監査済み財務諸表の数値ではありません。現在の店舗数・従業員数・海外展開は、経済産業省「新たな世界を切り開く玩具産業企業20選」およびLaQ公式サイトの公表情報によります。
筆者:吉條嘉家(公認会計士・税理士)/Kakitsu株式会社